はじめての注文住宅ガイド|家づくりの流れとお金をゼロから
このガイドで分かること|注文住宅とは何か
注文住宅(ちゅうもんじゅうたく)とは、自分たちの希望を伝えて、一から設計して建ててもらう家のことです。土地と家をセットで買う「建売住宅(たてうりじゅうたく)。完成前に売り出されることもある」とは違い、間取り・広さ・設備・外観を自分たちで決めていきます。
たとえるなら、建売住宅は「お店に並んだ服を選んで買う」、注文住宅は「採寸して服を仕立ててもらう」ようなものです。体に合った服ができる代わりに、決めることが多く、完成までに時間もかかります。
このガイドは、次のような人のために書きました。
- 家を建てようか考え始めたけれど、何から始めればいいか分からない人
- 「建ぺい率」「住宅ローン控除」などの言葉を初めて聞いた人
- 全部でいくらかかるのか、ローンはいくら借りていいのか不安な人
読むと、次のことが分かります。
- 家づくりの全体の流れ(8つの段階の順番と、期間の考え方)
- 費用の内訳(土地・建物・その他の費用)と、国の調査での金額の目安
- 自分の家計から「借りてよい額」を出す手順(計算例と検算の表つき)
- 家を建てるとかかる税金と、軽くなる制度(住宅ローン控除など)
- 土地選び、依頼先の選び方、断熱・耐震の基本
- よくある失敗と、その避け方
読み方のコツは、まず「全体像」の図と、用語ミニ辞典の「まず覚える8語」だけを読み、あとは気になる章から読むことです。「くわしく知りたい人へ」と書かれた折りたたみの部分は、最初は読み飛ばしてかまいません。図の文字が小さいときは、画面を拡大して見てください。色分けのある図(土地を買う場合の順番、支払いの時期、費用の内訳など)では、「茶=土地」「緑=建物」「青=ローン」にそろえています。全体像の図は段階の順番を示す図なので、色分けしていません。
なお、このページは一般的な情報をまとめたものです。特定の会社や商品をすすめるものではなく、あなたの家計や土地に合った答えを出すものでもありません。制度や金額は変わるので、最新は公式の情報で確認してください。
ここまでで覚えておくこと
- 注文住宅は「仕立てる家」。自由に決められる分、決めることが多い
- このガイドは、全体の流れとお金の基本をつかむための地図
注文住宅の家づくりの流れとは|8つの段階を図で見る
家づくりは、大きく8つの段階に分かれます。図の番号と、下のリストの番号、あとの各ステップの見出しの番号は、すべて同じです。
この章でよく出る言葉を、先に言い換えておきます。
- 事前審査:住宅ローンの仮の審査。借りられる見込みを先に確かめる
- 本審査:住宅ローンの正式な審査
- 決済(けっさい):土地の代金の残りを払って、土地を引き渡してもらうこと
- おおよその見積もり:間取りや設備を細かく決める前の、だいたいの金額の見積もり(「概算見積もり」ともいう)
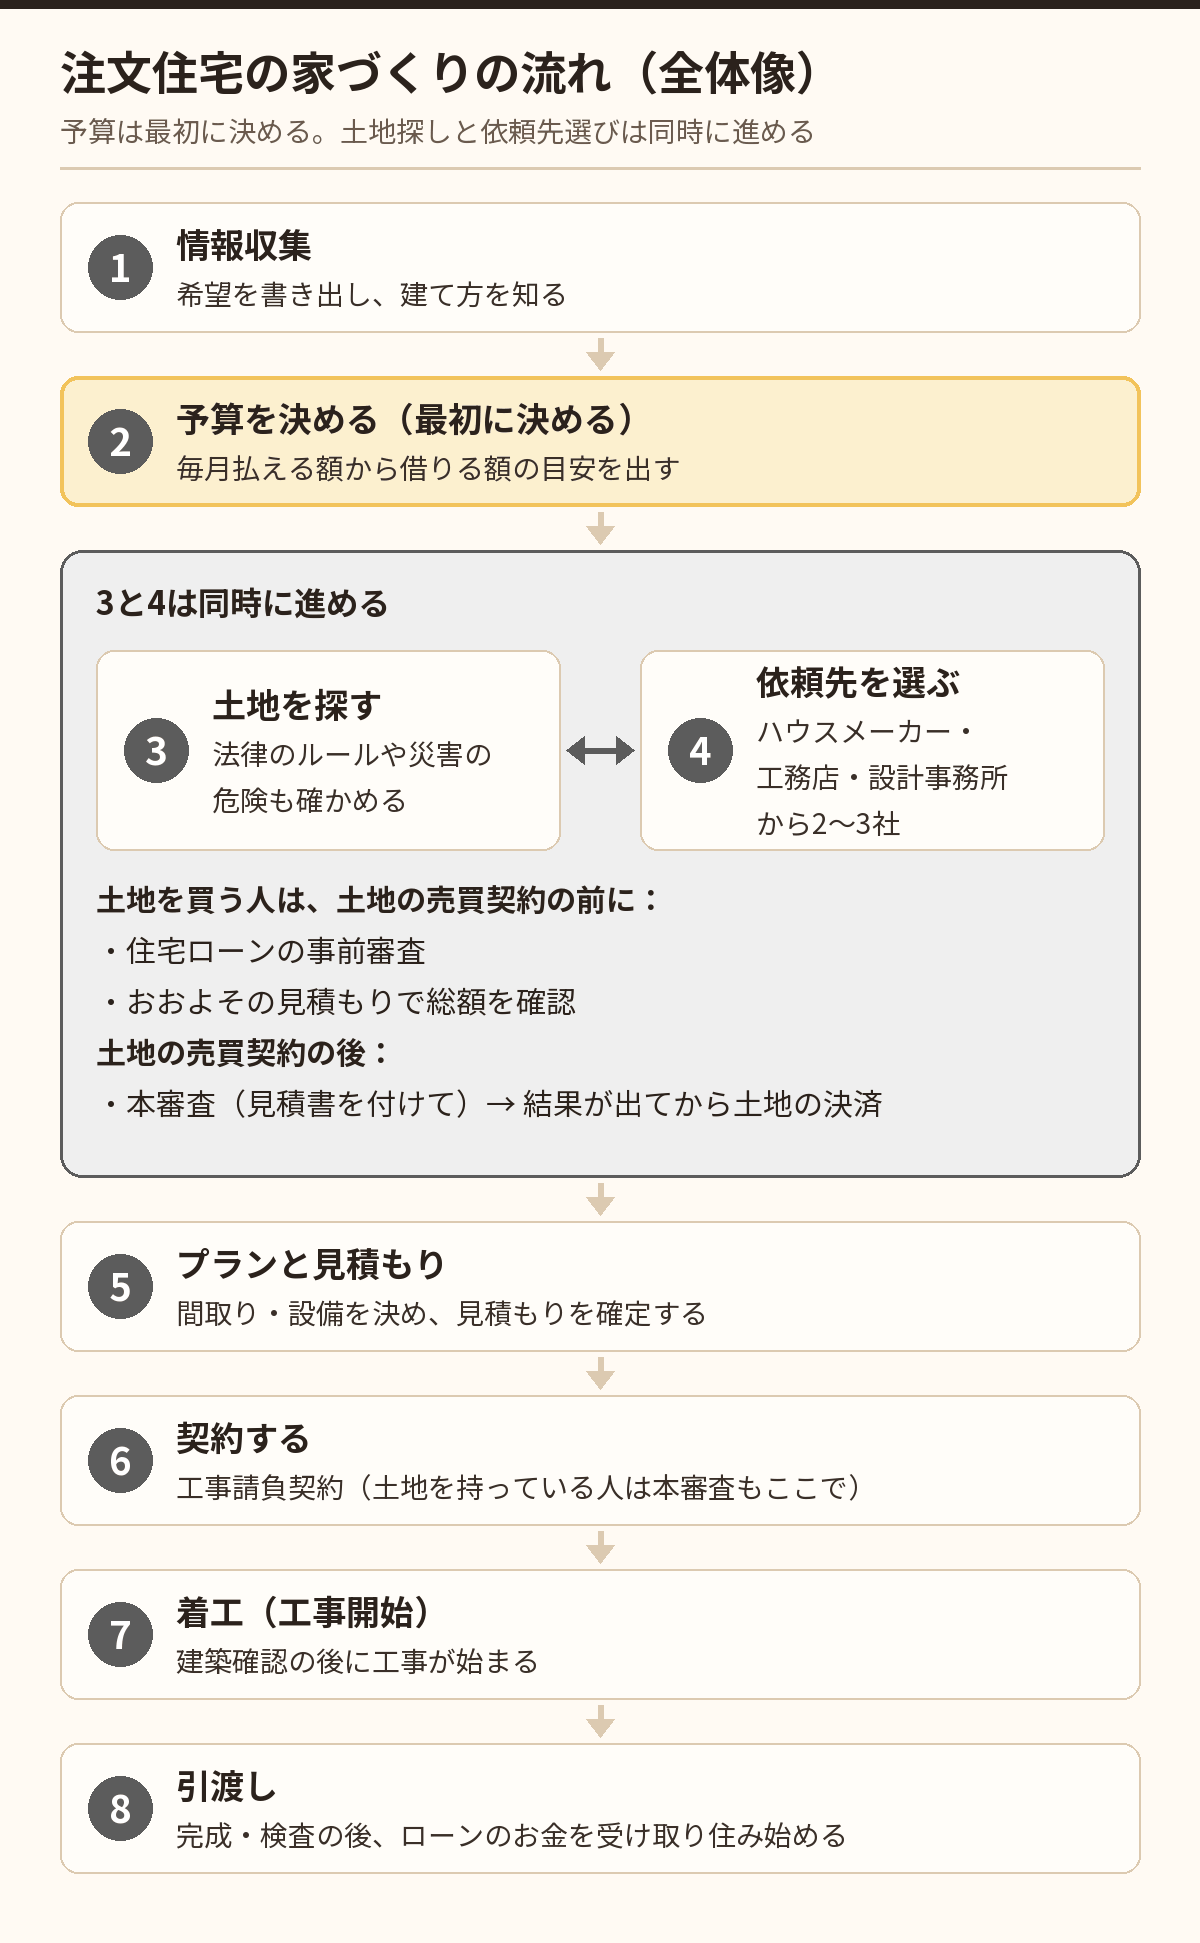
- 情報収集:どんな家に住みたいか、どんな建て方があるかを知る
- 予算を決める:毎月いくらなら無理なく払えるかを計算し、借りる額の目安を出す
- 土地を探す(土地がない場合):4と同時に進める
- 依頼先を選ぶ:3と同時に進める。気になる土地が見つかったら、依頼先の候補に「この土地にどんな家が建つか」「総額はいくらか」を確かめてもらう
- プランと見積もり:間取りや設備を決め、見積もりを確定させる(土地を買う人は、おおよそのプランと見積もりを段階3・4のうちにもらっておく)
- 契約する:工事の契約(工事請負契約)を結ぶ。土地を持っている人は、ここで住宅ローンの本審査を申し込む(土地を買う人は、段階3・4の間に本審査を受けている)
- 着工(工事開始):工事が始まり、家ができていく
- 引渡し:完成した家を検査して受け取り、住み始める
大事なのは3つです。
- 段階2(予算)を、段階3・4(土地探し・依頼先選び)より先に決める。予算が決まっていないまま土地やプランを見ると、どれも魅力的に見えて、気づけば予算を大きく超えてしまいます
- 段階3と4は、別々に順番に進めず、同時に進める
- 土地を買う人は、土地の売買契約の前に、住宅ローンの事前審査を受け、おおよその見積もりで建物を含めた総額を確かめる。その後の本審査と決済の順番は、「期間」の章の表にまとめています
なぜ土地と依頼先は同時なのでしょうか。土地には法律のルールがあり、その土地にどんな大きさの家が建つかは、土地だけを見ても分かりにくいからです。また、住宅ローンの本審査では、土地と建物の両方の金額が分かる書類を出すからです(くわしくは「期間」の章)。
ここまでで覚えておくこと
- 8つの段階は「1情報収集→2予算→3土地探し・4依頼先選び(同時)→5プランと見積もり→6契約→7着工→8引渡し」
- 土地を買う人は、土地の売買契約の前に、事前審査と、おおよその見積もりで総額の確認をする
注文住宅の用語ミニ辞典|まず覚える8語
打ち合わせでよく出てくる言葉を、やさしく言い換えました。最初は、この8語だけ覚えれば十分です。
| 用語 | 説明 |
|---|---|
| 本体工事費 | 家そのものを建てる費用(柱・屋根・壁・キッチンなど) |
| 付帯工事費 | 家の周りの工事の費用(地盤を強くする工事・水道の引き込み・駐車場) |
| 諸費用 | 工事以外の手続きなどのお金(登記・ローンの手数料・税金・保険) |
| 住宅ローン | 家を建てるために銀行などから借りるお金(35年かけて毎月返す) |
| 返済負担率 | 年収のうち、1年間のローン返済にあてる割合(年収600万円で年120万円返すなら20%) |
| 建ぺい率/容積率 | 建ぺい率は、建物を真上から見た広さの上限。容積率は、各階の床面積の合計の上限(どちらも土地の広さに対する割合)。100㎡の土地で建ぺい率60%・容積率200%なら、真上から見て60㎡まで、床の合計200㎡まで |
| 工事請負契約 | 家を建ててもらう約束の契約書(金額・工事の期間・支払い方が書いてある) |
| 引渡し | 完成した家を受け取ること(鍵を受け取って住める状態) |
出てきたら戻る用:そのほかの用語
| 用語 | 説明 |
|---|---|
| 注文住宅/建売住宅 | 一から設計して建てる家/土地と家をセットで買う住宅(完成前に売り出されることもある) |
| 仕様(しよう) | 使う材料や設備の種類とグレード |
| 坪単価 | 1坪(約3.3㎡)あたりの建築費。会社ごとに計算の範囲が違う |
| 延床面積 | 各階の床面積の合計 |
| 用途地域 | 「この地域にはこういう建物」という街のルール(13種類) |
| 接道義務 | 家を建てる土地は、道路に2m以上接していないといけない決まり |
| 登記(とうき) | 土地や建物の持ち主を、国(法務局)の記録に登録すること |
| 決済(けっさい) | 土地の代金の残りを払って、引き渡してもらうこと |
| 上棟(じょうとう) | 工事の途中で、家の骨組みが完成すること |
| 重要事項説明 | 土地の売買の契約の前に、不動産会社の宅地建物取引士(国家資格者)が、土地の条件や契約の内容を書面で説明すること |
| 事前審査・本審査 | 住宅ローンの、仮の審査と正式な審査 |
| 変動金利・固定金利 | 途中で利息の割合が変わることがある金利/決めた期間は変わらない金利 |
| 住宅金融支援機構 | 国が作った独立行政法人。民間の銀行と組んで、全期間固定金利の【フラット35】を出している |
| 住宅ローン控除 | ローンの年末残高に応じて、納めた税金が戻ったり、翌年の住民税が減ったりする制度 |
| 建築確認 | 工事の前に、法律に合った計画か役所などが確かめる手続き |
ここまでで覚えておくこと
- 費用は「本体工事費・付帯工事費・諸費用」と、土地代に分かれる
- 分からない言葉が出たら、この辞典に戻る
家づくりの流れ|8つの段階で何をする?
ここからは、8つの段階ごとに「何をするか」「どこでつまずきやすいか」を見ていきます。このサイトの 注文住宅の家づくりの流れ|情報収集から入居までの10ステップと期間の目安 では、同じ流れを10段階に細かく分けて説明しています(分け方が違うだけで、中身は同じ流れです)。
段階1:情報収集|どんな家に住みたいかを言葉にする
最初にやることは、家族の希望を書き出すことです。「広いリビング」「家事がしやすい」「駅に近い」など、思いつくまま書きます。次に、それを「絶対に必要」「できれば欲しい」「なくてもよい」の3つに分けます。
国の調査では、注文住宅を建てた世帯の4人に3人以上が「インターネットを通じた情報収集」をしていました(国土交通省「令和7年度(2025年度)住宅市場動向調査」、全国で76.2%)。ネットは便利ですが、広告やランキングも混ざっています。制度や数字は、国や自治体などの公的な情報で確かめるのが安全です。
最初の一歩の順番に決まりはありませんが、迷ったら次の順にすると、予算を先に持って話を聞けます。
- このガイドの手順で、自分で借入額の目安を計算する
- 銀行などで住宅ローンを相談する(事前審査は、この段階で受けてもかまいません。くわしくは段階3・4)
- 住宅展示場や見学会、資料請求で依頼先の候補を探す
予算が決まるまでは、土地の売買契約や工事請負契約はしないと決めておきましょう(話を聞いたり、資料をもらったりするのはかまいません)。モデルハウスは標準より豪華な設備が使われていることが多いので、「この家はいくらで建つのか」「どこまでが標準の仕様なのか」を聞くようにします。
関連する記事:要望の整理と優先順位|「必須・できれば・不要」の分け方と家族で共有する方法/家づくりの情報収集の方法|公的情報・カタログ・見学会・口コミの使い分けと注意点/住宅展示場・モデルハウスの見方|仕様の違い・見るポイント・営業との付き合い方
段階2:予算を決める|「借りられる額」と「返せる額」は違う
予算は、「手元のお金(自己資金)」+「住宅ローンで借りるお金」で決まります。
ここで大切なのが、銀行が貸してくれる額(借りられる額)と、生活に無理なく返せる額は違うということです。銀行の審査に通っても、子どもの教育費や車の買い替え、老後の貯金まで考えると苦しくなることがあります。自分で「返せる額」を出す手順は、あとの「住宅ローン」の章で、数字を使って説明します。
相談先としては、次のようなところがあります。
- 銀行などの住宅ローン窓口:借りられる見込み、金利、事前審査の手続きを聞ける
- 住宅金融支援機構のホームページ:ローンのシミュレーション(返済額の試算)ができる
- ファイナンシャルプランナー(家計の専門家):教育費や老後まで含めた家計を相談できる(有料のことがある)
- 住宅会社:資金計画の相談に乗ってくれることが多い。ただし家を建てる側でもあるので、自分でも計算して確かめる
関連する記事:ライフプランと家づくり|収入・教育費・老後資金から無理のない予算を考える手順/頭金・自己資金の考え方|頭金ゼロとの比較・諸費用の準備・手元資金の残し方
段階3・4:土地探しと依頼先選び|同時に進める
土地を持っていない場合は、家を建てる土地を探します。土地は、不動産会社の店や不動産のホームページ、依頼先の候補からの紹介などで探します。同時に、家を建ててもらう相手(依頼先)の候補を探します。
土地は、間取りや設備と違って後から変えられません。駅からの距離、周りの環境、災害の危険、道路との関係などを、価格と一緒に確かめます。ただ、土地には法律のルールがあり、好きな大きさの家を建てられるとは限りません。だからこそ、気になる土地が見つかったら、買う契約をする前に、次の2つをします。
- 住宅ローンの事前審査を受けておく:事前審査(仮審査)は、家づくりの最初の段階で、借りられる額の見当をつけるために受けてもかまいません。土地の売買契約の前には必ず受けておきます(土地や借入額が変わったら、受け直すことがあります)。最初に受けるときは、自分で計算した借入額の目安で申し込みます。必要な書類(本人確認の書類や、収入が分かる書類など)と費用は金融機関ごとに違うので、行く前に確かめます。借りられるか分からないまま土地を買う約束をすると、あとでローンが通らず、土地代を払えなくなるおそれがあるからです。ただし、事前審査は仮の審査なので、事前審査に通っても、本審査(正式な審査)で通らないことがあります
- 依頼先の候補に見てもらい、おおよそのプランと見積もりをもらう:「この土地にどんな家が建つか」「地盤を強くする工事など、追加でかかりそうな費用はあるか」「建物を含めた総額はいくらか」を確かめる。この見積書は、あとで住宅ローンの本審査にも使う
土地の売買は、契約のときに代金の一部(手付金)を払い、後日の「決済」の日に残りの代金を払う流れが一般的です。契約から決済までの間に本審査を受けます(順番は「期間」の章の表のウ〜カ)。契約書には、本審査が通らなかったときに契約を白紙に戻せる「ローン特約」があるかを確かめます。くわしい順番とローン特約は、次の「期間」の章で表にまとめています。
依頼先は、大きくハウスメーカー・工務店・設計事務所の3つに分かれます。違いは、あとの「依頼先の選び方」の章で図にしています。2〜3社から話を聞き、同じ条件で見積もりやプランを出してもらって比べるのが一般的です。土地の探し方は 土地探しの流れ|条件の整理から購入契約・決済までの手順と期間の目安、依頼先の比べ方は ハウスメーカーと工務店の選び方|比べる7つの観点 を見てください。
段階5:プランと見積もり|「別途」「一式」に注意
依頼先の候補とプラン(間取り・仕様)を詰めていき、見積もりを確定させます。土地を買う人は、段階3・4のうちにおおよそのプランと見積もりをもらっているので、それをもとに詰めていきます。見積書で注意したいのは、次の2つの書き方です。
- 「別途」:「この金額には入っていません」という意味。あとから費用が増える原因になる
- 「一式」:中身の内訳が書かれていない、まとめた書き方。何がいくつ入っているのか分からないので、内訳を聞く
総費用の見方は 注文住宅の総費用の内訳|本体工事費・付帯工事費・諸費用の割合と見落としやすい費用、間取りの考え方は 住みやすい間取りの条件|動線・収納・採光・音のバランス で説明しています。
段階6:契約する|工事請負契約と住宅ローンの本審査
建ててもらう会社が決まったら、工事請負契約(こうじうけおいけいやく)を結びます。「この家を、この金額で、この期間に建てます」という約束の契約書です。金額、工事の期間(工期)、支払いの時期と割合、追加工事の扱い、解約したときの決まりなどを確かめてから署名します。
土地を持っている人は、ここで住宅ローンの本審査を申し込みます(建物の見積書か工事請負契約書を付けて)。土地を買う人は、段階3・4の間に本審査を受けています(住宅ローンの事前審査に必要な書類|用意するものと準備のコツ/住宅ローンの本審査に必要な書類|事前審査との違い)。
段階7:着工(工事開始)|工事の前に「建築確認」
工事を始める前に、建築確認(けんちくかくにん)という手続きがあります。家の計画が建築基準法などに合っているかを、役所または指定を受けた検査機関が確かめるものです。確認が済むと「確認済証」が出て、工事を始められます。2025年4月からは、原則としてすべての新築住宅に、省エネ基準に適合することが義務付けられています(国土交通省)。工事中は、ときどき現場を見に行くと、気になる点を早めに相談できます。
段階8:引渡し|検査してから受け取る
家が完成すると、役所などの完了検査を受け、「検査済証」が出ます。そのあと、施主検査(せしゅけんさ。建て主が自分の目で傷や不具合を確かめること)をして、直してほしい所を伝えます。問題がなければ残りの代金を払い、鍵を受け取ります。引渡しの後も、登記や住所変更、住宅ローン控除の申告などの手続きが続きます(建築確認申請とは|流れ・期間・検査・確認済証と検査済証の役割)。
ここまでで覚えておくこと
- 段階3・4は同時に。土地を買う人は、土地の売買契約の前に、事前審査とおおよその見積もりで総額の確認をする
- 土地の決済は、本審査の結果が出てから
- 見積書の「別途」「一式」は中身を確認する
家づくりにかかる期間は?|土地の契約から引渡しまでの順番
期間は、土地の有無、依頼先、設計にかける時間で大きく変わります。国の統計には、家づくり全体の期間の目安を示したものがありません。参考として、民間の調査(アットホーム株式会社、2024年、注文住宅を建てた400人)では、探し始めてから完成までの期間は「1年程度」が28.3%、「1年半程度」が23.0%で多くなっていました。人数の少ない一つの調査なので、「1年以上かかる人が多い」くらいに受け止めてください。
土地を買う場合の、お金と手続きの順番
8つの段階のうち、段階3〜8の中で起きることを、土地を買う場合の一般的な例として1本の流れにしました。全体像の図、支払いの図、チェックリスト、FAQも、この順番で書いています。8つの段階の番号と混ざらないよう、ここでは「ア・イ・ウ…」で示します。

| 順番 | やること | お金の動き | 段階 |
|---|---|---|---|
| ア | 住宅ローンの事前審査を受ける(家づくりの最初に受けてもよい。土地の売買契約の前には必ず) | ― | 2〜4 |
| イ | 依頼先から、その土地でのおおよそのプランと見積もりをもらう(ウより前に) | ― | 3・4 |
| ウ | 土地の売買契約(ローン特約つき) | 手付金を払う | 3・4 |
| エ | 住宅ローンの本審査を申し込む。本審査は、土地の売買契約書と、建物の見積書(または工事請負契約書)がそろったら申し込む | ― | 3・4 |
| オ | ローン特約の期限。ここまでに本審査の結果を受け取る。通らなければ契約を白紙に戻せる(特約は土地の契約の中の決まりなので、図では土地の色) | 白紙に戻すと手付金は返されるのが一般的 | 3・4 |
| カ | 土地の決済。土地の決済は、本審査の結果が出てからにする | 残りの代金を、自己資金、またはつなぎ融資・分割融資(どちらもローンのお金を先に使う方法。次の章で説明)で払う | 3・4 |
| キ | 見積もりを確定し、工事請負契約を結ぶ(カより前に結ぶこともある) | 契約金を払う | 5・6 |
| ク | 建築確認 → 着工 → 上棟(じょうとう。骨組みが完成すること) | 着工金・中間金を払う | 7 |
| ケ | 完成・検査 → 住宅ローンの借入れの契約(金銭消費貸借契約〔きんせんしょうひたいしゃくけいやく〕。お金を借りる正式な契約)と、お金の受取り | つなぎ融資はここで返す | 8 |
| コ | 引渡し・登記 | 残金を払う(受け取った住宅ローンのお金で払うのが一般的) | 8 |
本審査の後に金額が変わったとき:本審査は、おおよその見積もりで申し込むことがあります。その後、間取りや設備を決めて金額が変わり、借りたい額が増えるときは、早めに金融機関に伝えて、手続きが必要かを確認します。【フラット35】(住宅金融支援機構が民間の銀行と組んで出している、借りてから返し終わるまで金利が変わらない住宅ローン)では、本審査を見積書で申し込んだ場合、お金を受け取る手続きの前までに工事請負契約書を出す流れです(住宅金融支援機構)。おおよその見積もりをもらうときに、追加になりやすい費用(付帯工事費や諸費用)も入っているかを確かめておくと、金額の変化を小さくできます。
ローン特約のポイント:不動産会社が間に入る土地の売買では、契約の前に「重要事項説明」があります。法律(宅地建物取引業法)で、ローンのあっせん(紹介)がある場合は、ローンが通らなかったときにどうするかを、この説明と契約書に書くことが決められています。この取り決めを、一般にローン特約といいます。
- ローン特約は、本審査の結果が出るまでの守りです。「いつまでに(期限)」「どのローンで、いくら借りられなかったら」契約を白紙に戻せるかが決められています
- 期限までに本審査が通らず、特約で契約を白紙に戻すと、払った手付金は返されるのが一般的です。ただし条件は契約ごとに違うので、契約書で必ず確かめます
- 期限を過ぎてから解約すると、特約で守られず、手付金が戻らないなどの不利益が出ることがあります。だから、本審査は特約の期限に間に合うように申し込みます
【フラット35】の場合、本審査の結果は申込みから1〜2週間程度で知らされ、住宅が完成して検査に合格した後に、借入れの契約をして資金を受け取る流れです(住宅金融支援機構)。順番は、金融機関・依頼先・土地の売主との取り決めで前後することがあるので、自分の場合の順番を、依頼先と金融機関に確認してください。
入居したい時期から逆にたどる
自分の計画を立てるときは、入居したい時期から逆にたどると分かりやすくなります。
- 入居したい時期を決める(例:子どもの入学、今の賃貸の更新の時期)
- その少し前に引渡し(コ)。引っ越しの準備期間を見込む
- その前に工事の期間(ク〜ケ)。工期は、家の大きさ・工法・会社で大きく変わるため、このガイドでは確かな目安を示せません。工事請負契約書に書かれるので、依頼先の候補に、だいたいの工期を聞いておく
- その前に建築確認と工事請負契約(キ)。建築確認は、木造2階建ての住宅などの場合、申請を受け付けてから原則35日以内に審査することが法律で決められています(建築基準法第6条。延長されることもある)。申請の準備の期間は別にかかる
- その前に土地の売買契約から決済まで(ウ〜カ)。この間に本審査が入る(【フラット35】では、結果は申込みから1〜2週間程度)。契約から決済までの期間は、売主との取り決めで決まる
- その前に事前審査とおおよその見積もり(ア・イ)、土地探し・依頼先選び・予算
依頼先の候補に「この時期に入居したい」と伝え、この順番に沿った予定表(スケジュール)を出してもらいましょう。複数の会社の予定表を比べると、どこに時間がかかるかが見えてきます(家づくりのスケジュールと期間|土地ありの場合・土地探しからの場合・工事期間の目安)。
ローンのお金が出る前の支払いはどうする?|つなぎ融資と分割融資
注文住宅でつまずきやすいのが、お金を払う時期と、住宅ローンのお金が出る時期のずれです。
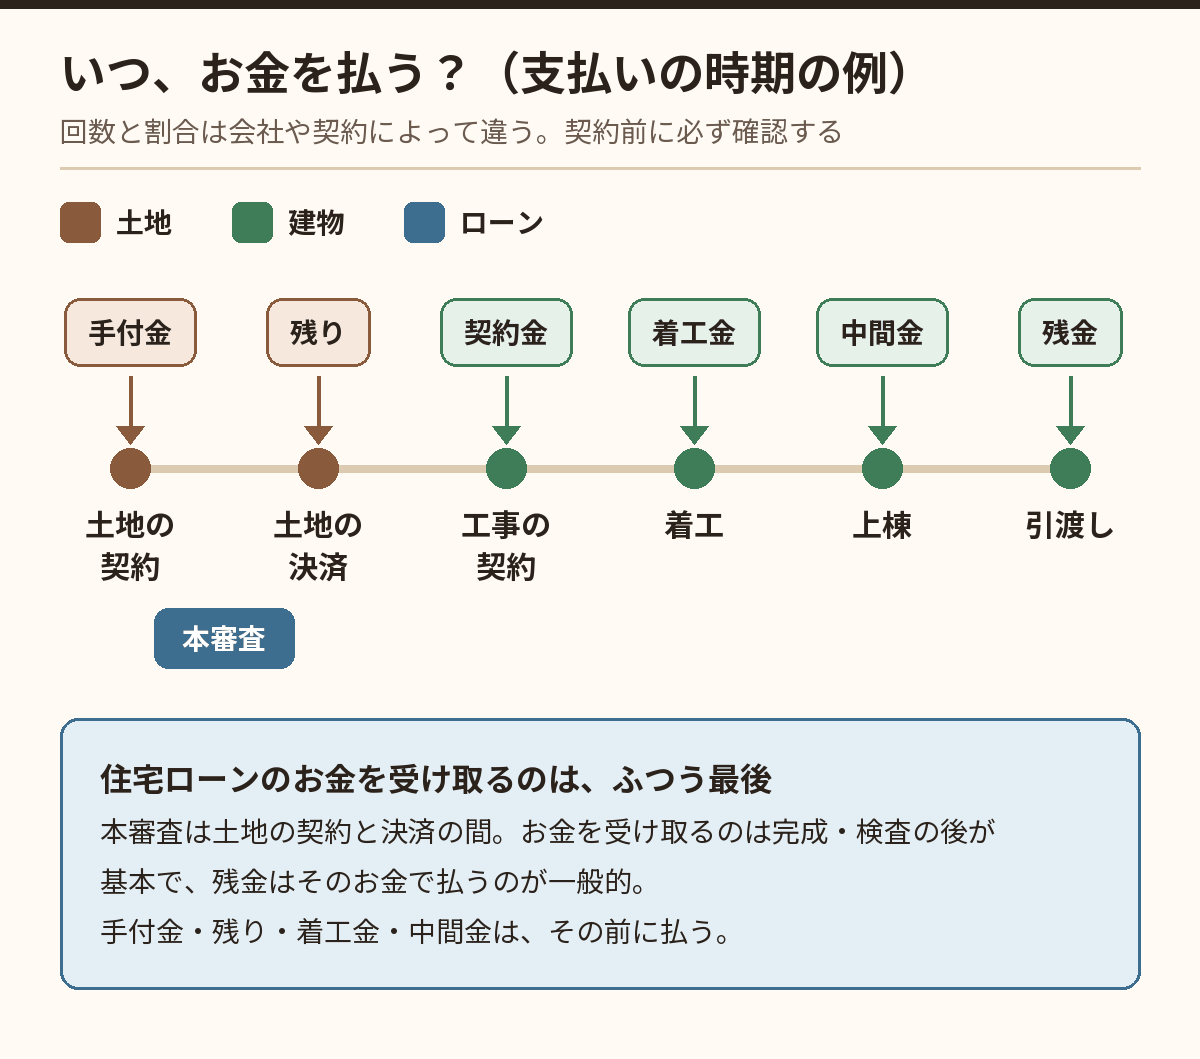
注文住宅では、土地の代金(契約時の手付金と、決済の日の残り)を払い、工事代金も何回かに分けて払うことがよくあります。たとえば、契約時の「契約金」、工事が始まるときの「着工金」、家の骨組みができたとき(上棟〔じょうとう〕)の「中間金」、引渡しのときの「残金」です。それぞれの金額や割合は、国が決めた目安はなく、工事請負契約書で決まります。契約前に必ず確かめます。土地の手付金も、売買契約で決まります。なお、不動産会社などの宅地建物取引業者が自分で売主になる場合は、代金の10分の2(2割)を超える手付金を受け取れないと法律で決められています(宅地建物取引業法第39条)。
一方、住宅ローンのお金は、家が完成して検査に合格した後に受け取るのが基本です。たとえば【フラット35】は、住宅が完成し、検査に合格して「適合証明書」(フラット35の技術基準に合っていることの証明書)が出た後に、借入れの契約をして資金を受け取る流れです(住宅金融支援機構)。
それより前に払うお金(土地代・着工金・中間金)を払う方法は、主に3つです。
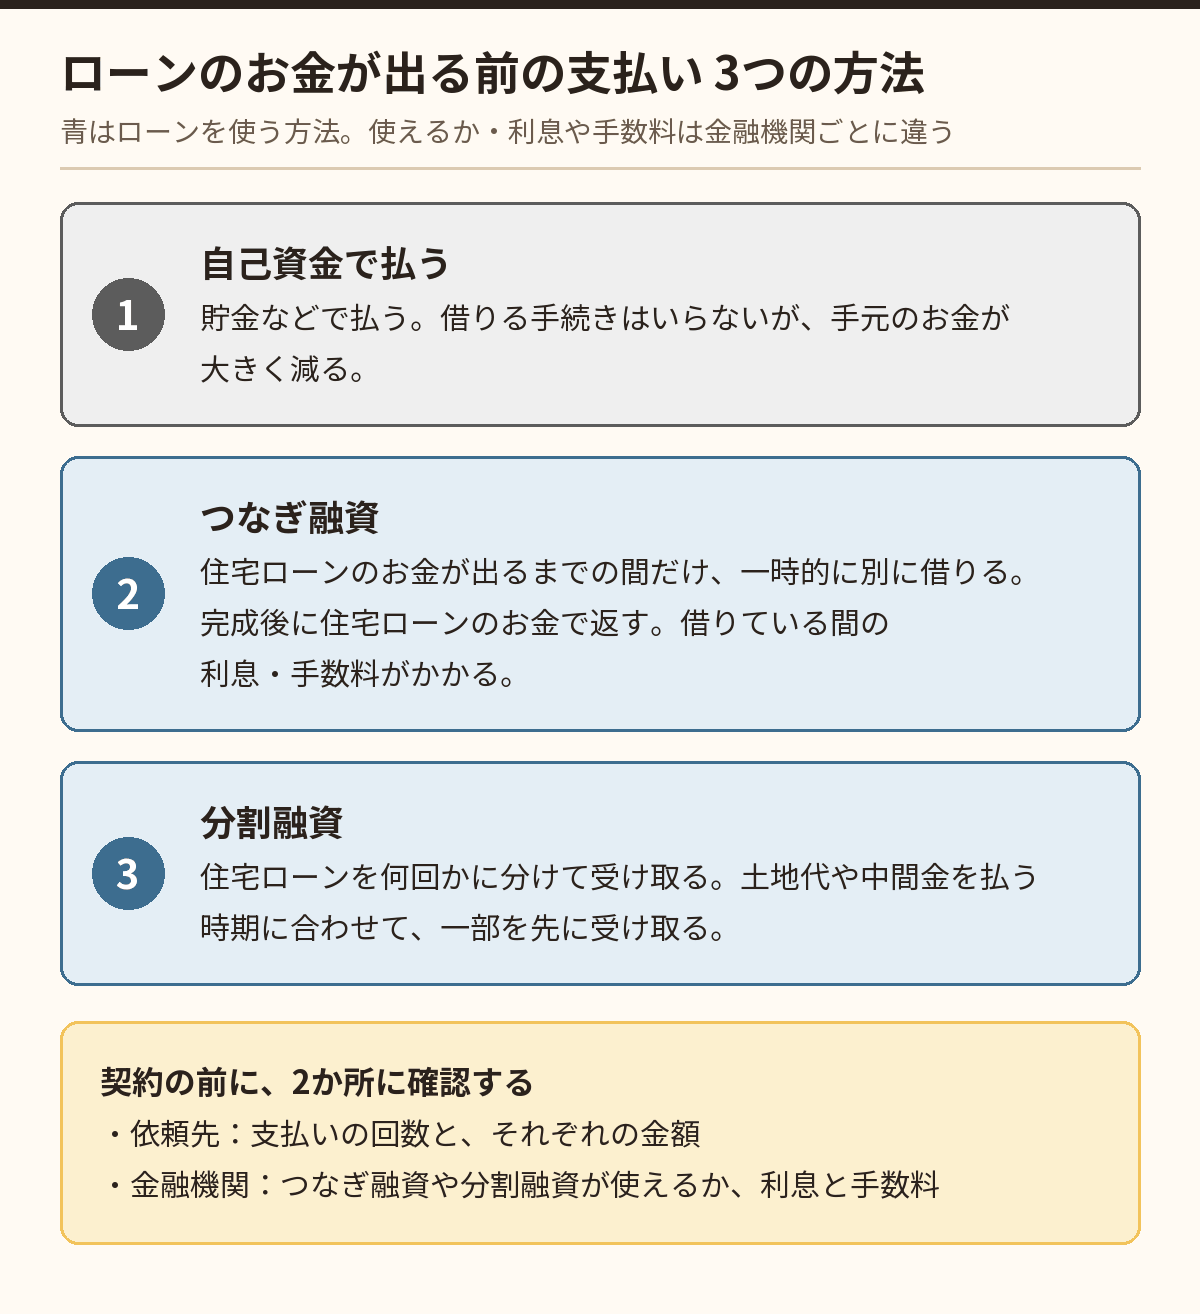
- 自己資金で払う:貯金などで払う。借りる手続きがいらないが、手元のお金が大きく減る
- つなぎ融資(つなぎゆうし):住宅ローンのお金が出るまでの間だけ、一時的に別に借りるローン。完成して住宅ローンのお金が出たら、それで返す。借りている間の利息や手数料がかかる
- 分割融資(ぶんかつゆうし):住宅ローンを何回かに分けて受け取る方法。【フラット35】でも、別の住宅ローンと組み合わせて、先に一部を受け取れる商品があります(住宅金融支援機構)。土地代の分だけを先に借りる方法を「土地先行融資」と呼ぶ金融機関もあります
自己資金が少なくても、つなぎ融資や分割融資を使えば、土地から注文住宅を建てられる場合があります。ただし、扱っているかどうか、利息・手数料はいくらかは金融機関によって違います。事前審査や本審査のときに「土地代と着工金・中間金を、どう払う予定か」を金融機関に伝えて相談し、依頼先には「支払いの回数と割合」を聞いて、両方をすり合わせておきましょう。
ここまでで覚えておくこと
- 土地代や工事の途中の支払いは、住宅ローンのお金が出る前に来ることが多い
- 払う方法は「自己資金」「つなぎ融資(一時的な借入れ)」「分割融資(ローンを分けて受け取る)」
注文住宅はいくらかかる?費用の内訳とは
国の調査で見る注文住宅の費用
国土交通省の「令和7年度(2025年度)住宅市場動向調査」(令和6年度〔2024年度〕に入居した世帯が対象)によると、土地を買って注文住宅を建てた世帯の購入資金(土地と建物の合計)の平均は7,646万円でした。ただし、真ん中の値(中央値)は5,100万円です。平均は一部の高い金額に引っ張られるので、「みんながこのくらい払っている」という意味ではありません。
注文住宅を建てた世帯が「満足していない点」として一番多く挙げたのは、「価格(予定より高くなった)」で36.1%でした。
くわしく知りたい人へ:建築資金と土地代の平均、地域の差
同じ調査で、注文住宅の建築資金(土地を除く)の全国平均は5,233万円、土地を買った世帯の土地購入資金の全国平均は2,674万円でした。建築資金の平均は土地を買わなかった世帯(建て替えなど)も含む注文住宅全体の平均で、合計の平均(7,646万円)は土地を買った世帯だけの平均です。対象の世帯が違うので、2つを足しても合計の平均とは一致しません。地域によっても大きく違い、三大都市圏(首都圏・中京圏・近畿圏)では土地と建物の合計の平均が1億27万円でした。
費用の4つの内訳
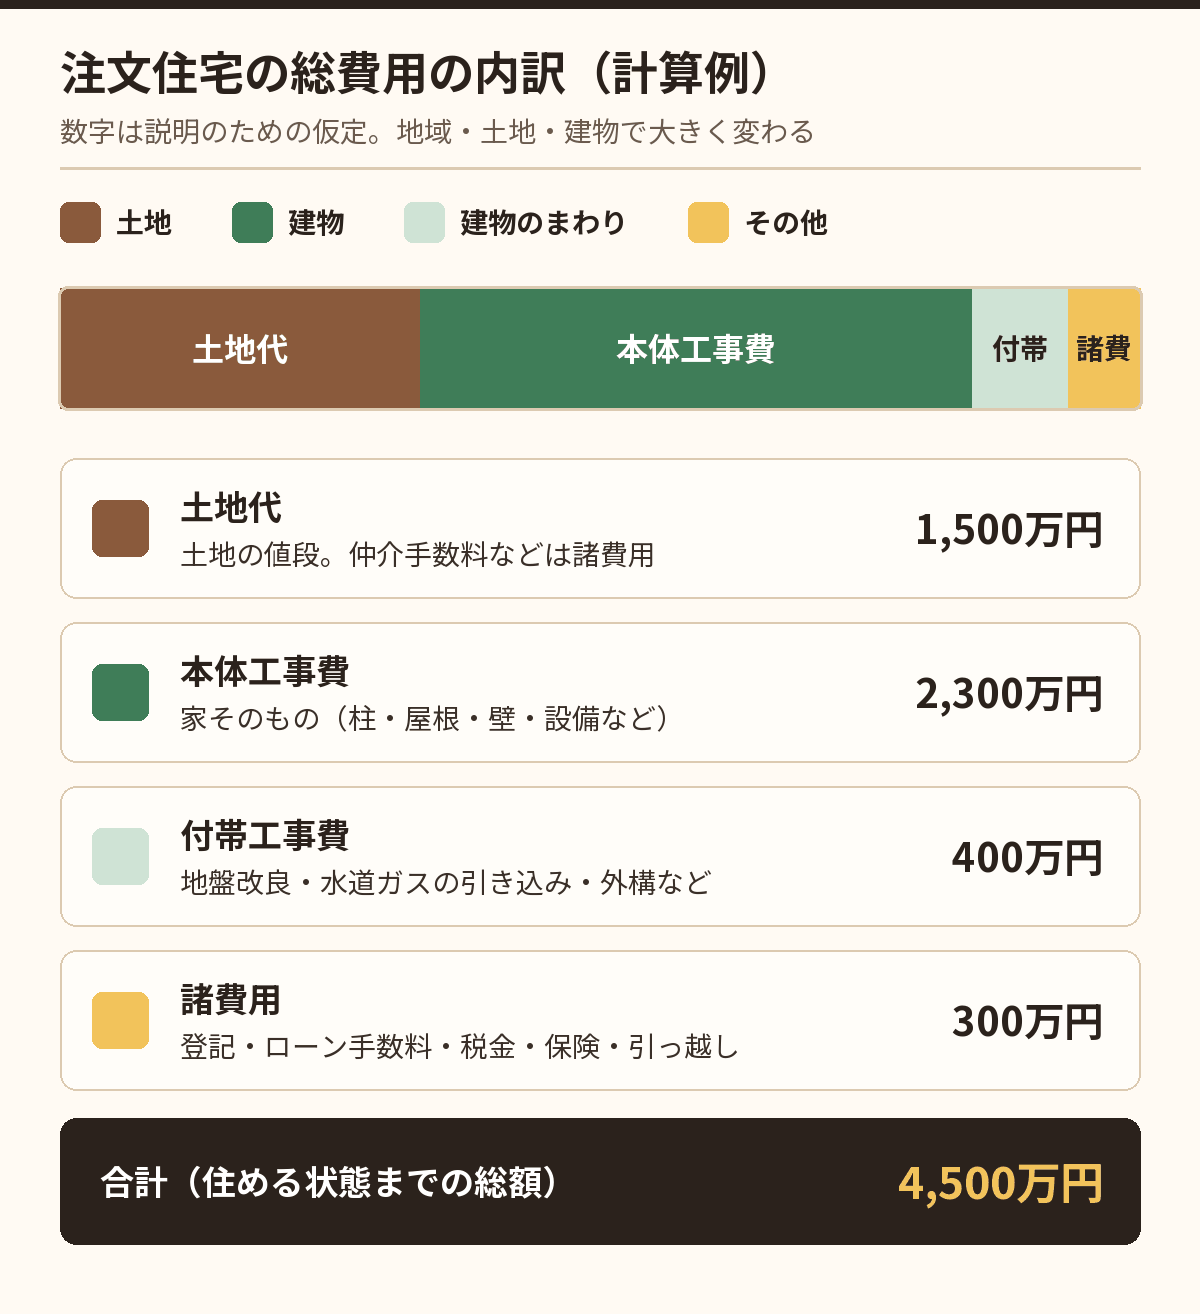
- 土地代:土地そのものの値段(売買の価格)
- 本体工事費:家そのものを建てる費用。広告の「坪単価」は多くの場合これが基準
- 付帯工事費(ふたいこうじひ):家の周りの工事の費用。地盤を強くする工事(地盤改良)、水道やガスを敷地に引き込む工事、外構(がいこう。駐車場・塀・門など、家の外まわり)の工事、古い家の解体など
- 諸費用(しょひよう):工事以外の費用。たとえば次のようなもの
- 仲介手数料:土地を紹介した不動産会社に払う手数料
- 登記の費用:登録免許税(税金)と、手続きを頼む司法書士(登記の手続きを代わりに行う専門家)への報酬
- ローンの手数料・保証料:保証料は、返せなくなったときに代わりに返済する「保証会社」に払うお金
- 火災保険料、税金、引っ越し代、家具・カーテン代など
広告の「本体価格」や「坪単価」だけで予算を考えると、付帯工事費と諸費用の分だけ足りなくなります。「家に住める状態にするまでの総額」で比べるのが基本です(坪単価とは|計算方法・延床面積と施工面積の違い・比較するときの落とし穴/注文住宅の費用相場|本体価格・付帯工事・諸費用の見方と平均の読み方)。
計算例|総額4,500万円の家族
説明のため、次のような家族を仮定します。総額4,500万円は、国の調査の中央値(5,100万円)より少し低めの想定です。大都市の近くで土地を買う場合は、もっと高くなることが多いと考えてください。
- 夫婦と子ども1人。世帯年収600万円(税込み)。今の家賃は月9万円、毎月の貯金は4万円
- 土地を買って、2階建て・延床面積110㎡の木造住宅を建てる
- 土地代(売買の価格):1,500万円/本体工事費:2,300万円/付帯工事費:400万円/諸費用:300万円
合計は、1,500万円+2,300万円+400万円+300万円=4,500万円です。貯金は1,200万円で、そのうち200万円を手元に残し(仮に、家賃を含む毎月の支出を月30万円とすると、約6〜7か月分)、自己資金を1,000万円用意し、残りを住宅ローンで借りるとすると、借入額は3,500万円になります。この家族の例を、あとの章でも使います。
国の調査では、土地を買って注文住宅を建てた世帯の自己資金比率(費用のうち自己資金の割合)は全国平均で30.1%でした。ただし、自己資金を全部入れてしまうと、急な出費に備えるお金がなくなります。生活費の数か月分は手元に残すように考えましょう(頭金・自己資金の考え方|頭金ゼロとの比較・諸費用の準備・手元資金の残し方)。
ここまでで覚えておくこと
- 国の調査では、土地を買った注文住宅の総額は平均7,646万円、中央値5,100万円(地域差が大きい)
- 予算は「土地+本体+付帯工事+諸費用」の総額で考える
住宅ローンとは?いくらまで借りていい?
住宅ローンの仕組み
住宅ローンは、家を建てたり買ったりするために、銀行などから長い期間でお金を借りる仕組みです。借りたお金(元金)に利息を足して、毎月少しずつ返していきます。多くの場合、返し終わるまで、家と土地に「抵当権」(ていとうけん。返せなくなったら家を売って返済にあてられる権利)が付きます。
利息の割合を金利といいます。金利のタイプは主に2つです。
- 変動金利:世の中の金利に合わせて、途中で金利が変わることがある。金利が上がると返済額が増えることがある
- 固定金利:決めた期間は金利が変わらない。返済額が読みやすい。代表例が全期間固定金利の【フラット35】
どちらが良いかは、金利の見通しや家計の余裕によって変わり、一つの正解はありません(変動金利と固定金利の違い|選び方・5年ルール・125%ルール・リスク/住宅ローンの基本|仕組み・種類・借入額の考え方と選び方)。
例の家族は毎月いくら払う?
例の家族(借入3,500万円)で、次の前提で計算します。
- 返済期間:35年(420回)、元利均等返済(毎月の返済額が同じ)、ボーナス返済(ボーナスの月に多めに返す方法)なし
- 金利:全期間で年1.5%が続くと仮定(実際の金利は銀行・時期・審査によって違う)
この場合、毎月の返済額は約10万7,000円、1年では約128.6万円です。35年間の返済の合計は約4,501万円で、借りた3,500万円との差の約1,000万円が利息です。返済額は、住宅金融支援機構や銀行のホームページにあるローンのシミュレーションに、借入額・期間・金利を入れると計算できます。
くわしく知りたい人へ:毎月の返済額の計算式
毎月の返済額 = 借入額 × 月の金利 ×(1+月の金利)^返済回数 ÷ {(1+月の金利)^返済回数 − 1}
月の金利は、年の金利を12で割ったものです(1.5%÷12=0.125%)。
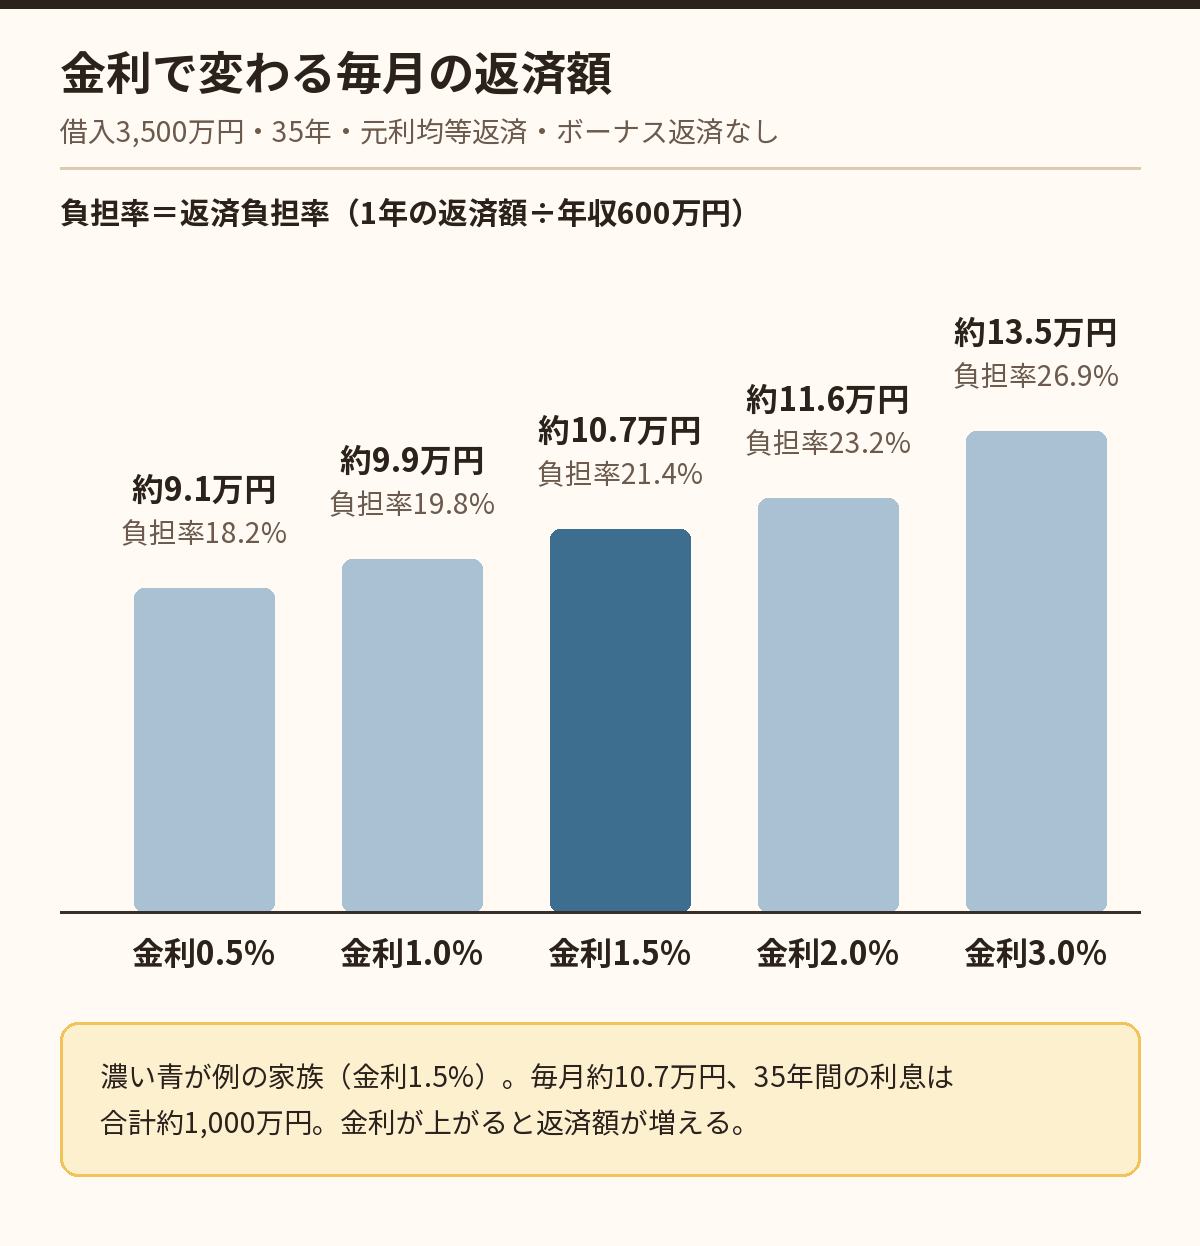
同じ3,500万円・35年でも、金利によって毎月の返済額は変わります。図の0.5%・1.0%は、金利が低い場合の比較のための例です。金利1.5%なら約10.7万円ですが、2.0%なら約11.6万円、3.0%なら約13.5万円です。変動金利で借りた場合、借りた後に金利が上がると、このように返済額が増える可能性があります。「金利が上がっても払えるか」を、借りる前に計算しておくのが大切です。
返済負担率とは|何%くらいが目安?
返済負担率(へんさいふたんりつ)とは、年収のうち、1年間のローン返済額が占める割合です。夫婦で収入を合わせて借りる場合(収入合算)は、合わせた年収で考えます。
返済負担率(%)= 1年間の返済額 ÷ 年収(税込み)× 100
例の家族は、128.6万円÷600万円×100=約21.4%です。参考になる数字は次のとおりです。
- 審査の上限の例:【フラット35】は、ほかの借入れも含めた返済負担率を、年収400万円未満なら30%以下、400万円以上なら35%以下としています(2026年4月1日現在)。これは「ここまでなら貸せる」という上限で、「無理なく返せる」目安ではありません
- 実際に借りた人の平均:【フラット35】を使った人の平均は22.8%、そのうち土地を買って注文住宅を建てた人は26.4%でした(住宅金融支援機構「2025年度フラット35利用者調査」)。国土交通省の調査では、注文住宅を建てた世帯の平均は18.1%でした
調査によって数字がずれるのは、対象の人や年収の数え方が違うためです。「実際に借りた人の平均は、おおむね18〜26%(約2割)」とだけ覚えておけば十分です。何%なら無理がないかは家族ごとに違うので、次の「家賃から逆算する」手順で、自分の数字を出しましょう。
借りる額を自分で出す手順|家賃から逆算する
借りる額は、「いくら借りられるか」ではなく、「毎月いくらなら払えるか」から逆算します。例の家族で、手順を一つずつやってみます。
手順1:住まいに使える毎月の上限を決める
例の家族は、家賃が月9万円、毎月の貯金が月4万円です。貯金のうち2万円までなら住まいに回せる、と家族で決めたとします。すると、住まいに使える上限は、9万円+2万円=月11万円です(貯金は月2万円に減ります)。
手順2:家を持つと毎月かかるお金(維持費)を出す
持ち家では、ローン返済のほかに、次のお金がかかります。税金は、評価額(ひょうかがく)を使って計算します。評価額は、売買の価格とは別に、市町村が税金のために決める値です。土地の評価額は、国などが公表する地価のおおむね7割を目安に決められるので(総務省)、買った値段より低くなることが多くなります。ここでは、土地(売買の価格1,500万円・150㎡)の評価額を1,000万円、建物の評価額を1,200万円と仮定します。購入前の土地の評価額は、不動産会社や依頼先に目安を聞くと分かることがあります。
| 項目 | 軽減期間中 | 軽減後 |
|---|---|---|
| 固定資産税(建物+土地) | 年約10.7万円(月約0.9万円) | 年約19.1万円(月約1.6万円) |
| 都市計画税(建物+土地) | 年6.6万円まで(月約0.55万円) | 年6.6万円まで(月約0.55万円) |
| 修繕の積立(仮定。下の説明) | 月1万円 | 月1万円 |
| 火災保険・地震保険(仮定。下の説明) | 月0.3万円 | 月0.3万円 |
| 合計(計算値) | 月約2.7万円 | 月約3.4万円 |
修繕の積立と保険料は、説明のために置いた仮の金額で、国の調査などの根拠がある数字ではありません。自分の場合は、依頼先に「建てた後の点検や修理の計画と費用の目安」を、保険会社や代理店に「火災保険・地震保険の見積もり」を出してもらい、その金額を使ってください。
都市計画税は、市街化区域の土地と建物にかかる市町村の税金です。市街化区域は、法律(都市計画法)で「すでに市街地になっている区域と、おおむね10年以内に優先して市街地にしていく区域」と決められています。候補の土地が入っているかは、市区町村の都市計画の窓口やホームページで確かめられます。税率は市町村が0.3%以下で決めるので、表では上限の0.3%で計算し「まで」と書いています。市街化区域でなければかかりません。
くわしく知りたい人へ:税金の計算のしかた
- 固定資産税:税率は原則1.4%(総務省)。建物は1,200万円×1.4%=16.8万円。新築住宅は、床面積120㎡までの部分について3年度分(税金がかかり始めてから3年間)、税額が2分の1になるので8.4万円。土地は、住宅用地の200㎡までの部分が評価額の6分の1で計算されるので、1,000万円÷6×1.4%=約2.3万円。合計は、軽減の間が約10.7万円、軽減後が約19.1万円
- 都市計画税:上限の0.3%で、建物1,200万円×0.3%=3.6万円、土地1,000万円×0.3%=3万円、合計6.6万円(土地の特例などで実際はこれより少なくなることがある)。市街化区域かどうかは、市区町村の都市計画の窓口やホームページで確かめられる(総務省)
- 建物の評価額は、年数がたつと下がるので、固定資産税も少しずつ下がる
ローンは35年続き、軽減は最初の3年だけです。そこで、軽減が終わった後の計算値(月約3.4万円)を切り上げた「月3.5万円」を、計画に使う維持費とします。以下、計算値は「約3.4万円」、計画に使う値は「3.5万円」と書き分けます。
光熱費は、今も家賃とは別に払っているので、この計算には入れていません。ただし、家が広くなると増えることがあります。依頼先に、建てる家の光熱費の目安を聞き、今より増えそうなら、その分を維持費に足してください。
手順3:ローンに回せる毎月の額を出す
月11万円(住まいに使える上限)− 月3.5万円(維持費の計画値)= 月7.5万円。これが、ローンの返済に回せる毎月の額です。1年では90万円で、返済負担率は90万円÷600万円=15%です。
手順4:毎月の返済額から借入額を出す
ローンのシミュレーションには、「毎月の返済額から借りられる額を出す」機能があるものが多くあります。月7.5万円・35年・金利1.5%(元利均等・ボーナス返済なし)で計算すると、借入額の目安は約2,450万円です。
くわしく知りたい人へ:毎月の返済額から借入額を出す式
借入額 = 毎月の返済額 ×{1 −(1+月の金利)^(−返済回数)}÷ 月の金利
月の金利は1.5%÷12=0.00125、返済回数は420回です。毎月7.5万円なら約2,450万円、毎月10万円なら約3,266万円、毎月12.5万円なら約4,083万円になります。
手順5:結果を比べて、検算する
住まいにかかるお金は「ローン返済+維持費(計画値3.5万円)」、毎月の貯金は「今の貯金4万円 −(住まいにかかるお金 − 今の家賃9万円)」で計算します。
| 考え方 | 住居費(月) | 貯金(月) |
|---|---|---|
| 家賃から逆算(約2,450万円) | 7.5万+3.5万=11万円 | 4万−2万=2万円 |
| 返済負担率20%(約3,270万円) | 10万+3.5万=13.5万円 | 4万−4.5万=0.5万円の不足 |
| 例の家族の計画(3,500万円) | 約10.7万+3.5万=約14.2万円 | 4万−5.2万=約1.2万円の不足 |
| 返済負担率25%(約4,080万円) | 12.5万+3.5万=16万円 | 4万−7万=3万円の不足 |
例の家族の計画(3,500万円)は、返済負担率で見ると約21.4%で、借りた人の平均に近い水準です。それでも、維持費まで入れると、今の家賃より毎月約5.2万円多くかかり、今の貯金(月4万円)を全部回しても月約1.2万円足りません。
なお、新築の軽減がある最初の3年間は、維持費の計算値が月約2.7万円なので、少し楽になります。それでも住まいにかかるお金は約13.4万円で、今の家賃より約4.4万円多くなります。
手順6:総額の上限を出す(この計算の結論)
最後に、借入額の目安に、土地と家に使える自己資金を足して、総額の上限を出します。自己資金は、貯金から「手元に残すお金(生活費の数か月分)」を引いた額です。
総額の上限 = 借入額の目安 + 土地と家に使える自己資金(貯金 − 手元に残すお金)
例の家族の貯金を1,200万円、手元に残すお金を200万円とすると、使える自己資金は1,000万円です。
総額の上限 = 約2,450万円 + 1,000万円 = 約3,450万円
さらに、見積もりより費用が増えたときのために、総額の1割ほどを予備に残すと、土地と家にかける予定額は、約3,450万円 ÷ 1.1 = 約3,140万円(予備は約310万円)になります。
| 比べる点 | 金額 | 計画との差 |
|---|---|---|
| 総額の上限(借入約2,450万円+自己資金1,000万円) | 約3,450万円 | 4,500万−3,450万=約1,050万円 |
| 予備を残した予定額(総額の上限÷1.1) | 約3,140万円 | 4,500万−3,140万=約1,360万円 |
つまり、例の家族は、予備を残して考えると、計画より約1,360万円総額を下げる必要があります。
自己資金が少ない場合も、同じ式で考えます。たとえば使える自己資金が300万円なら、約2,450万円+300万円=約2,750万円が総額の上限で、1割の予備を残すと、予定額は約2,500万円です。
この差をどう埋めるか(土地や建物の総額を下げる、自己資金を増やす、共働きの収入を前提にするなど)は、家族で話し合って決めます。どれを選ぶかに正解はなく、家計の余裕と将来の予定で決めることです。
ここまでで覚えておくこと
- 返済負担率=1年の返済額÷年収。借りた人の平均はおおむね18〜26%だが、自分の目安は家計から出す
- 借りる額は「住まいに使える月額 − 維持費 = 返済に回せる月額」から逆算する
- 維持費は、軽減が終わった後の額で考える(計算値は月約3.4万円、計画に使う値は3.5万円)
- 総額の上限=借入額の目安+使える自己資金。そこから1割ほどを予備に残す
家を建てるとかかる税金と、軽くなる制度とは
この章の計算は、説明のため、例の家族の最初の計画(総額4,500万円・借入3,500万円)のままで続けます。
税金の章は、細かい期限や税率がたくさん出てきます。まずは次の「感覚の数字」だけ読み、くわしい部分は必要になってから読めば十分です。
例の家族(土地の売買価格1,500万円・土地の評価額1,000万円・建物の評価額1,200万円・借入3,500万円)の場合の目安
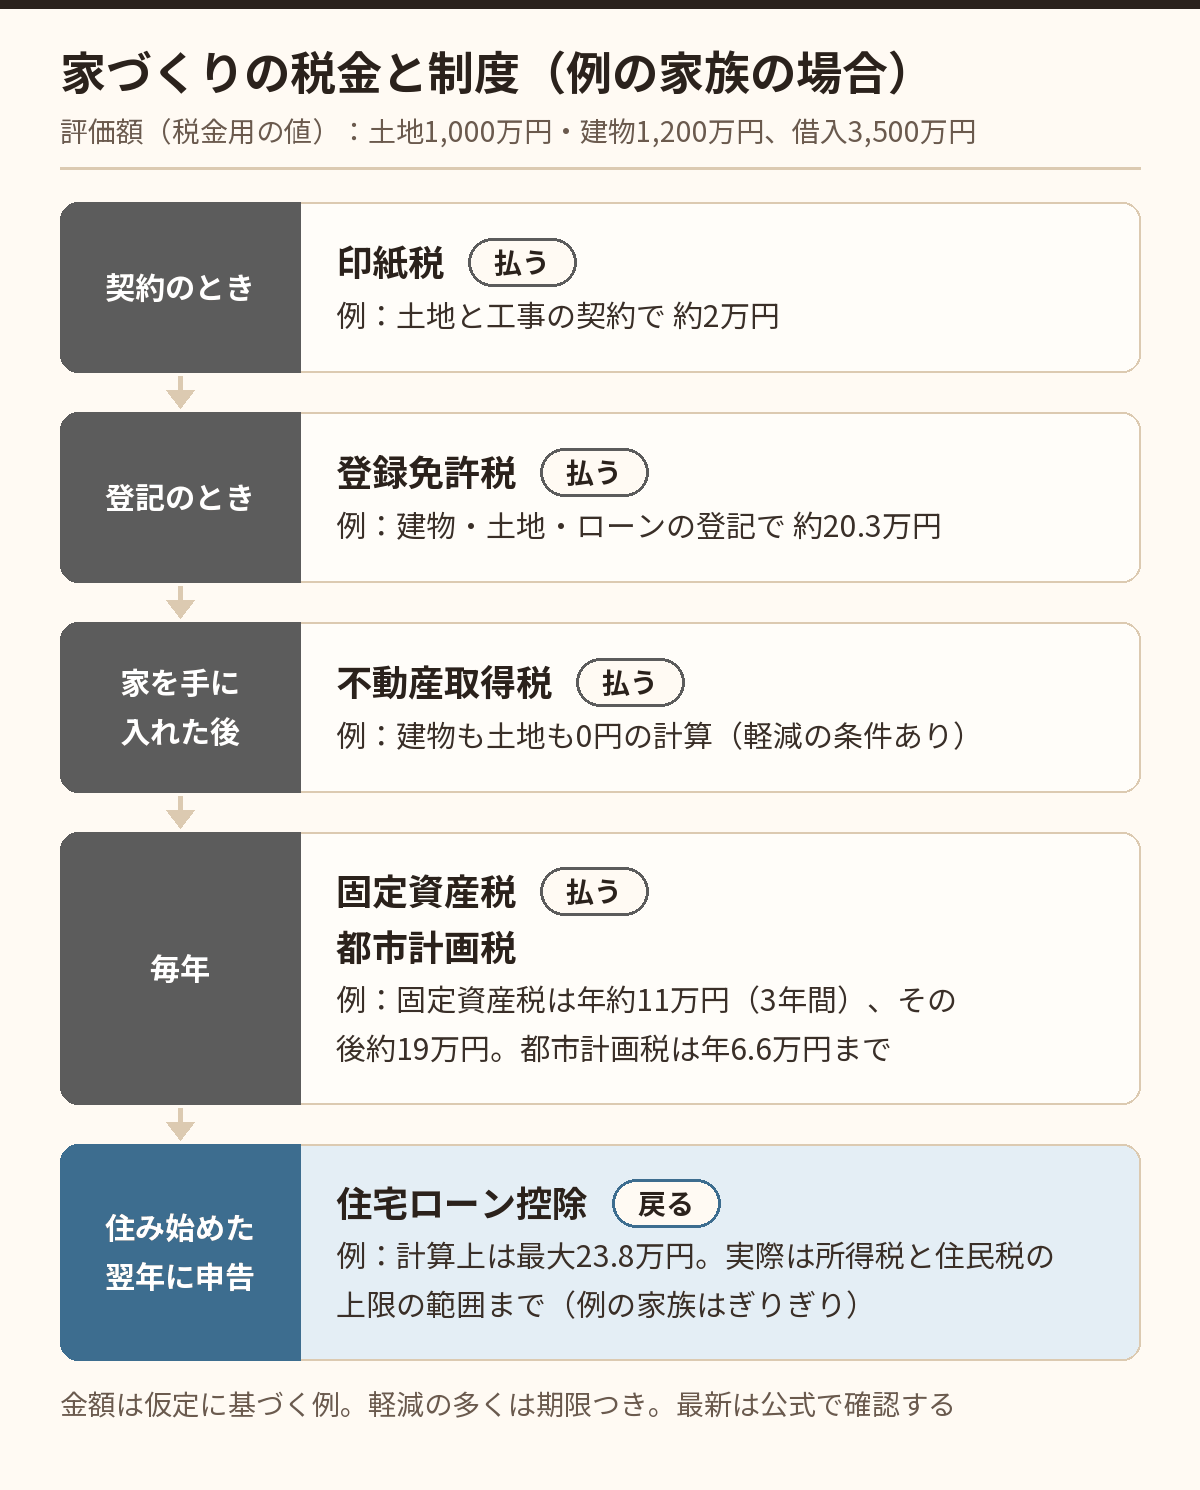
- 建てるときにかかる税金:契約書の印紙税と登記の税金で、合計約22万円。不動産取得税は、例の家族の条件では建物も土地も0円の計算
- 毎年かかる税金:固定資産税が年約11万円(新築の軽減がある3年間。その後は年約19万円)。市街化区域なら都市計画税も
- 戻る・減るお金:住宅ローン控除で、計算上は年に最大23.8万円(実際は、納めている税金の額までしか戻らない)
住宅ローン控除とは|いちばん大きな「戻るお金」
住宅ローン控除(正式名:住宅借入金等特別控除)は、住宅ローンを使って家を建てた人の税金が軽くなる制度です。軽くなる額は、最大で「年末のローン残高×0.7%」で、家の省エネ性能ごとに上限があります。新築の場合、原則13年間受けられます(国税庁 No.1211-1、2026年4月1日現在)。
控除を受けるのは、ローンを借りて家を持つ本人です(夫婦で借りる場合は、下の折りたたみを見てください)。
会社員の手元で起きること
- 1年目:住み始めた年の分を、翌年に自分で確定申告(1年の所得と税金を自分で計算して税務署に出す手続き。原則として翌年の2月16日〜3月15日に、税務署の窓口・郵送・インターネットのe-Taxで出す。税金を戻してもらうための申告は、1月から出せる)をする。すでに給料から引かれていた所得税のうち、控除の分が口座に振り込まれて戻る
- 2年目から:勤め先の年末調整(勤め先が、1年の税金を12月ごろに計算し直して精算する手続き)で受けられる。1年目の確定申告の後に税務署から届く「年末調整のための住宅借入金等特別控除証明書」と、金融機関から届く年末の残高証明書を、勤め先に出す
- 所得税から引ききれない分:翌年度の住民税が減る(給料から引かれる住民税が少なくなる)。住民税の手続きは別に要りません
家の区分(性能が高い順。くわしい説明は下の折りたたみ)
- 認定長期優良住宅:長く住めるように基準を満たし、市区町村などの認定を受けた家
- ZEH(ゼッチ)水準省エネ住宅:断熱と省エネの性能が、省エネ基準より一段高い家
- 省エネ基準適合住宅:国の省エネ基準を満たす家。2025年4月以降に工事を始める新築は、原則としてこの基準が義務なので、今建てる家は最低でもここに入る
くわしく知りたい人へ:家の区分の説明と、夫婦で借りる場合
- 認定長期優良住宅:長く良い状態で住めるように、構造・設備・維持の計画などの基準を満たし、着工前に市区町村などの認定を受けた家。省エネなどの基準を満たして認定を受けた「認定低炭素住宅」も同じ上限
- ZEH水準省エネ住宅:ZEHは「ネット・ゼロ・エネルギー・ハウス」の略で、断熱と省エネで使うエネルギーを減らし、太陽光発電などでつくるエネルギーと合わせて、1年の消費を実質ゼロ以下にすることを目指す家のことです。「ZEH水準」は、そのうち断熱と省エネの部分の水準を満たす家で、断熱等性能等級(熱の逃げにくさの等級)5以上と、一次エネルギー消費量等級(家全体で使うエネルギーの少なさの等級)6以上の両方を満たします(くわしくは「家の性能」の章)
- 省エネ基準適合住宅:断熱等性能等級4以上と、一次エネルギー消費量等級4以上の両方を満たす家
- 夫婦で借りる場合:住宅ローン控除は、ローンを借りて、その家(または家の持分)を持つ本人ごとに受けます。夫婦がそれぞれローンを借りる場合や、夫婦で一つのローンを借りて家を共有する場合(連帯債務)は、それぞれが自分の負担する分について受けられます。負担の割合と家の持分の決め方によっては贈与税(人からもらったお金や物にかかる税金)の問題が出ることもあるので、決める前に金融機関や税務署に確認します(国税庁)
まずここだけ:2026年・2027年に住み始める新築の場合、1年に軽くなる額の上限は次のとおりです。
| 区分 | 一般世帯 | 子育て・若者夫婦世帯 |
|---|---|---|
| 認定長期優良住宅など | 31.5万円 | 35万円 |
| ZEH水準省エネ住宅 | 24.5万円 | 31.5万円 |
| 省エネ基準適合住宅 | 14万円 | 21万円 |
子育て世帯・若者夫婦世帯とは、国税庁の説明では、住み始めた年の12月31日の時点で、19歳未満の扶養親族(子どもなど)がいる人、または本人か配偶者が40歳未満の夫婦のことです。
計算例:例の家族(子ども1人)が、ZEH水準省エネ住宅に2026年に住み始めたとします。3,500万円借りても、住み始めた年の年末には返済が少し進むので、ローン残高を約3,400万円とします(借りた月によって変わります)。3,400万円×0.7%=23.8万円で、上限の31.5万円より少ないので、計算上の控除額は23.8万円です。
結論:例の家族は、ほぼ全額戻る見込みだが、ぎりぎりです。全部戻るのは、その年の所得税と、住民税から減らせる分を合わせて23.8万円以上ある場合だけだからです。
くわしく知りたい人へ:例の家族の大まかな計算
会社員一人の収入、配偶者の収入なし、社会保険料を年約90万円と仮定すると、所得税は年14万円前後、住民税から減らせる上限は9万7,500円で、合わせて約24万円です。控除や保険料の額しだいで、23.8万円に届かないこともあります。
自分の場合は、下の手順で確かめてください。
くわしく知りたい人へ:自分の場合を確かめる手順
- 源泉徴収票の「源泉徴収税額」を見る。これが1年間に納めた所得税の額
- 計算上の控除額(年末残高×0.7%と上限の小さいほう)と比べる
- 所得税のほうが少なければ、差の分は翌年度の住民税から減る。住民税から減らせる上限は、所得税の「課税総所得金額等」の5%で、最大9万7,500円(総務省)。課税総所得金額等は、給料だけの会社員なら、源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引いた額がおおよその目安
たとえば(例の家族とは別の、仮の数字です)、所得税が年約15万円で、課税総所得金額等が250万円の人なら、住民税から減らせる上限は250万円×5%=12.5万円ですが、最大の9万7,500円までです。この人は、所得税から15万円、住民税から最大9万7,500円で、合わせて最大24万7,500円まで受けられるので、計算上の23.8万円は全部受けられる計算です。正確な額は、税務署や勤め先に確認してください。
省エネ性能を証明する書類が必要なので、契約前に依頼先へ「どの区分の家になるか」「証明書を出してもらえるか」を確認しておきましょう(住宅ローン控除の条件|床面積・所得・居住・借入の要件を整理/住宅ローン控除の控除額の計算|年末残高×0.7%と住宅の区分ごとの上限/住宅ローン控除の確定申告のやり方|初年度の手順・必要書類・2年目以降の年末調整)。
くわしく知りたい人へ:住宅ローン控除の主な条件
- 家が完成してから6か月以内に住み始めること
- 床面積が50㎡以上であること
- その年の合計所得金額が2,000万円以下であること。会社員で給料のほかに収入がなければ、源泉徴収票の「給与所得控除後の金額」が目安になる(年収そのものではない)
- 返済期間が10年以上のローンであること
- 省エネ基準を満たさない新築住宅(2024年以降に住み始めるもの)は、原則として対象外
建てるときと毎年の税金
くわしく知りたい人へ:印紙税・登録免許税・不動産取得税・固定資産税
印紙税(契約のとき):工事請負契約書や土地の売買契約書に、収入印紙(郵便局などで買える、税金を納めるための切手のようなもの)を貼って納める税金です。契約金額が1,000万円を超え5,000万円以下なら、軽減後の税額は1万円です(2027年3月31日までに作る契約書。国税庁 No.7108)。例の家族は、土地の契約と工事の契約で合計2万円です。
登録免許税(登記のとき):多くの場合「評価額×税率」で計算します。住宅の条件(床面積50㎡以上、市区町村が出す「住宅用家屋証明書」を登記のときに出すなど)を満たすと軽くなります(国税庁 No.7191)。
- 建物を新しく登録する:0.15%。例:評価額1,200万円×0.15%=1.8万円
- 土地の持ち主を自分に変える:1.5%。例:評価額1,000万円×1.5%=15万円
- 住宅ローンの抵当権を登録する:0.1%。例:借入3,500万円×0.1%=3.5万円
例の家族では合計約20.3万円です。このほか、登記を司法書士に頼む報酬がかかります。
不動産取得税(家を手に入れた後):都道府県の税金です。税率は土地・住宅で3%(本来4%)。新築住宅は、床面積などの条件を満たすと評価額から1,200万円を差し引くので、例の家族の建物(評価額1,200万円と仮定)は0円です。実際の金額は後日届く通知で分かります。
土地にも、家を建てると税額から差し引ける軽減があります(土地を買ってから一定の期間内に住宅を新築するなどの条件)。差し引く額は「4万5,000円」と「土地1㎡あたりの価格×住宅の床面積の2倍(200㎡まで)×3%」の多いほうです(東京都主税局の案内)。例の家族(土地の評価額1,000万円・150㎡、床面積110㎡)で計算すると、もとの税額1,000万円×3%=30万円に対し、差し引く額は約6.7万円×200㎡×3%=約40万円なので、0円になる計算です。条件しだいで税額が残ることもあるので、都道府県の税事務所で確認してください。
固定資産税(毎年):計算のしかたは「住宅ローン」の章の折りたたみを見てください。
軽減の多くは期限つきで、延長や変更があります。最新は国税庁・総務省・自治体で確認してください。
親から援助を受けるとき・補助金
親からの援助:父母や祖父母から家を建てるためのお金をもらう場合、条件を満たすと、省エネ等住宅なら1,000万円まで、それ以外の住宅なら500万円まで贈与税(人からもらったお金や物にかかる税金)がかかりません(2026年12月31日までの贈与。国税庁 No.4508)。新築の「省エネ等住宅」は、贈与税の制度で使う区分で、住宅ローン控除の「省エネ基準適合住宅」とは別のものです。名前に「省エネ」とありますが、次のどれか1つを満たして証明された家なら当てはまります(耐震などでもよい)。
- 断熱等性能等級5以上と、一次エネルギー消費量等級6以上の両方(ZEH水準と同じ性能)
- 耐震等級2以上(または免震の建物)
- 高齢者などに配慮した等級(段差が少ないなど)3以上
もらう人が18歳以上であること、翌年に贈与税の申告をすることなどが条件です。
国の補助金:2026年は「みらいエコ住宅2026事業」があります。要点は次のとおりです。
- 2026年10月時点で申し込みの受付が続いているのは、GX志向型住宅と長期優良住宅です(ZEH水準住宅は申請の期限を過ぎている)。ただし、住宅会社が行う申請の予約は遅くとも2026年11月16日まで、申請は2026年12月31日までで、工事請負契約を結んでいること、基礎工事に着手していること、申請のときに一定の工事が終わっていることなどが条件です。これから依頼先を探す人は、この期限に間に合わない可能性が高いです。次の年度に同じような事業があるかは、国土交通省の発表で確認してください
- 区分は「GX志向型住宅」「長期優良住宅」「ZEH水準住宅」の3つ。GX(グリーン・トランスフォーメーション)は脱炭素に向けた取り組みのことで、GX志向型住宅は、ZEH水準より高い省エネ性能などの条件を満たす、いちばん性能が高い区分(くわしい条件は公式サイト)。補助金の「ZEH水準住宅」と、住宅ローン控除の「ZEH水準省エネ住宅」は名前が似ていますが、それぞれの制度で条件が決まっているので、別々に確かめます
- GX志向型住宅はすべての世帯、長期優良住宅とZEH水準住宅は子育て世帯・若者夫婦世帯が対象
- 申請するのは建て主ではなく、登録した住宅会社。会社が受け取った補助金を建て主に渡す(代金に充てるなど、渡し方は会社と取り決める)
- 期限と予算(手続きはどれも住宅会社が行う)
- GX志向型住宅・長期優良住宅:申請の予約(予算を先に確保する手続き)が遅くとも2026年11月16日まで、申請が遅くとも2026年12月31日まで
- ZEH水準住宅:申請の期限(2026年9月30日)を過ぎている
- 予算がなくなると、期限より早く終わることがある
自治体独自の補助金もあるので、住む予定の市区町村のホームページで確認しましょう。
ここまでで覚えておくこと
- 例の家族では、建てるときの税金は約22万円、固定資産税は年約11万円(3年後から約19万円)
- 住宅ローン控除は「年末残高×0.7%」が最大。実際に戻るのは、納めた所得税と住民税の上限の範囲まで
- 今の新築は最低でも「省エネ基準適合住宅」。性能が高いほど控除の上限が大きい
土地選びの基本|何を確認すればいい?
土地選びは、「価格」と「立地」だけで決めないことが大切です。次の4つの視点で確かめます。
- 法律のルール:建ぺい率・容積率・用途地域で、建てられる家の大きさや種類が決まる。道路に2m以上接していない土地は、原則として家を建てられない(建築基準法の接道義務)
- 災害の危険:ハザードマップ(災害の危険がある場所を示した地図)で、洪水・土砂災害・津波などの危険を確かめる。国土交通省の「ハザードマップポータルサイト」や市区町村の地図で見られる
- 地盤と形:地盤が弱いと、地盤を強くする工事(地盤改良)に費用がかかることがある。高低差がある土地や変わった形の土地は、工事費が増えることがある
- 暮らしやすさ:駅・学校・病院・スーパーまでの距離、朝と夜の様子、騒音やにおいなど。時間帯や天気を変えて何度か見に行く
たとえば、100㎡の土地で建ぺい率60%・容積率200%なら、建物を真上から見た面積(建築面積)は60㎡まで、各階の床面積の合計(延床面積)は200㎡までが上限です。ただし、周りの日当たりなどを守るために建物の高さを斜めに制限するルール(斜線制限)や、前の道路の幅によって、実際に建てられる大きさはもっと小さくなることがあります(建ぺい率と容積率の違い|敷地に建てられる広さと階数の決まり方)。
土地には、「建築条件付き土地」(決められた会社で家を建てることが条件の土地)もあります。依頼先を自由に選べないので、条件と期限をよく確認しましょう(建築条件付き土地とは|仕組み・期限・価格・メリットと注意点)。土地の購入にも、仲介手数料や登記費用などの諸費用がかかります(土地購入の諸費用|仲介手数料・登記費用・税金の目安と内訳)。
土地の売買契約の前に、住宅ローンの事前審査を受け、依頼先の候補からおおよその見積もりをもらって総額を確かめ、契約書のローン特約を確かめる。これが、この章のいちばん大事なポイントです。
ここまでで覚えておくこと
- 土地は「法律・災害・地盤と形・暮らしやすさ」の4つで確かめる
- 土地の売買契約の前に「事前審査」「おおよその見積もりで総額の確認」「ローン特約の確認」
ハウスメーカー・工務店・設計事務所の違いとは|依頼先の選び方
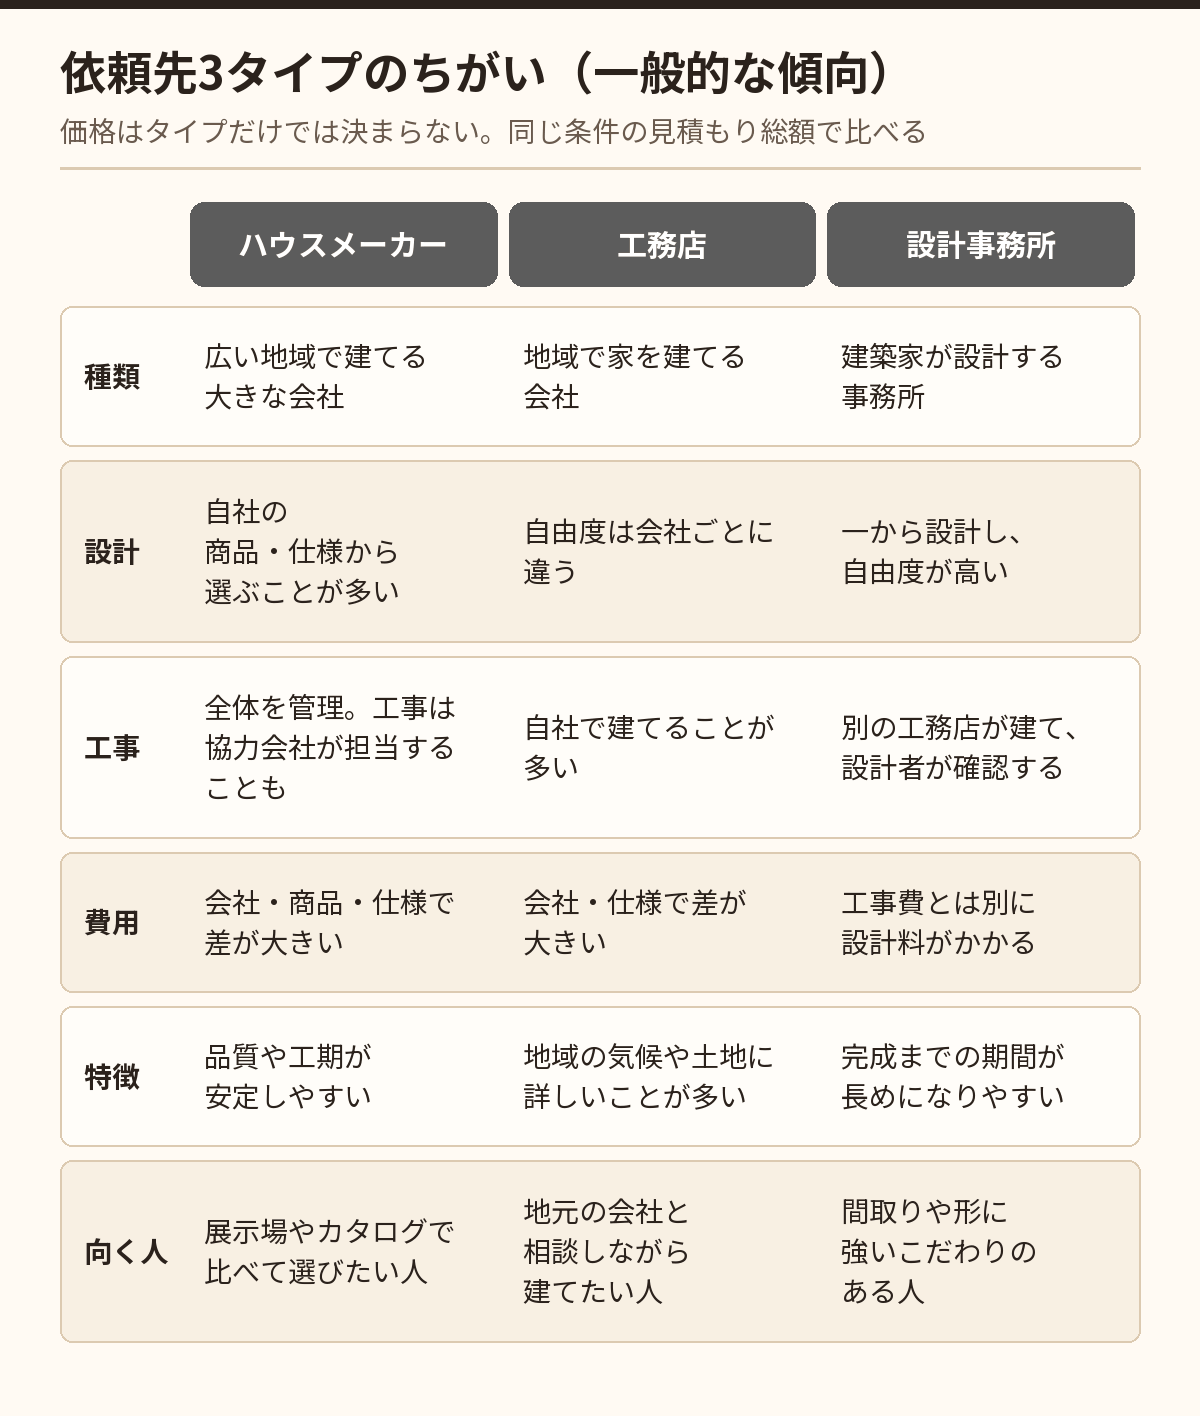
- ハウスメーカー:全国や広い地域で家を建てる大きな会社。仕様や工法がある程度決まっていて、品質や工期が安定しやすい。展示場やカタログが充実している。実際の工事は、ハウスメーカーが全体を管理し、協力する工事会社が担当することもある
- 工務店:地域で家を建てる会社。規模や得意分野は会社ごとに大きく違う。地域の気候や土地に詳しいことが多く、細かな要望に応じてくれる会社もある
- 設計事務所:建築家が設計を担当し、工事は別の工務店などが行う(設計と工事が分かれる)。設計者が、図面どおりに工事されているかを確認する。自由度は高いが、工事費とは別に設計料がかかり、完成までの期間が長くなることがある
「どのタイプが安いか」は、よく聞かれる質問です。ただ、価格は会社や商品、仕様によって大きく違い、タイプだけでは決まりません。比べるときは、「同じ要望で出してもらったプランと見積もりの総額」「性能(断熱・耐震)の等級」「保証と点検の内容」「担当者の説明の分かりやすさ」を並べて比べるのがおすすめです(ハウスメーカーと工務店の選び方|比べる7つの観点)。
新築住宅を建てる会社には、法律で10年間の保証の責任があります。家の骨組みなど「構造の大事な部分」と、「雨水が入るのを防ぐ部分」に欠陥(瑕疵=かし)があった場合、引渡しから10年間は直してもらえます。会社が倒産しても直す費用が出るように、会社は保険に入るか、お金を預ける(供託)ことが義務付けられています(住宅瑕疵担保履行法)。
ここまでで覚えておくこと
- 依頼先は3タイプ。価格はタイプだけでは決まらないので、同じ条件の見積もり総額で比べる
- 新築には、構造と雨漏りについて10年の保証の仕組みがある
家の性能の基本|断熱と耐震とは
家の性能でまず知っておきたいのが、断熱(だんねつ。外の暑さ寒さを家の中に伝えにくくすること)と、耐震(たいしん。地震で壊れにくいこと)です。どちらも、国の「住宅性能表示制度」で等級(レベル)として表せます。住宅性能表示制度は、国が決めた共通の基準で、家の性能を等級で表す仕組みです。評価を受けるかどうかは建て主が選べます。ただし、住宅ローン控除や補助金では性能の証明書が必要になるので、「どの書類で性能を証明するか」(たとえば「住宅省エネルギー性能証明書」や「建設住宅性能評価書」)を依頼先に聞いておきましょう。
断熱等性能等級とは
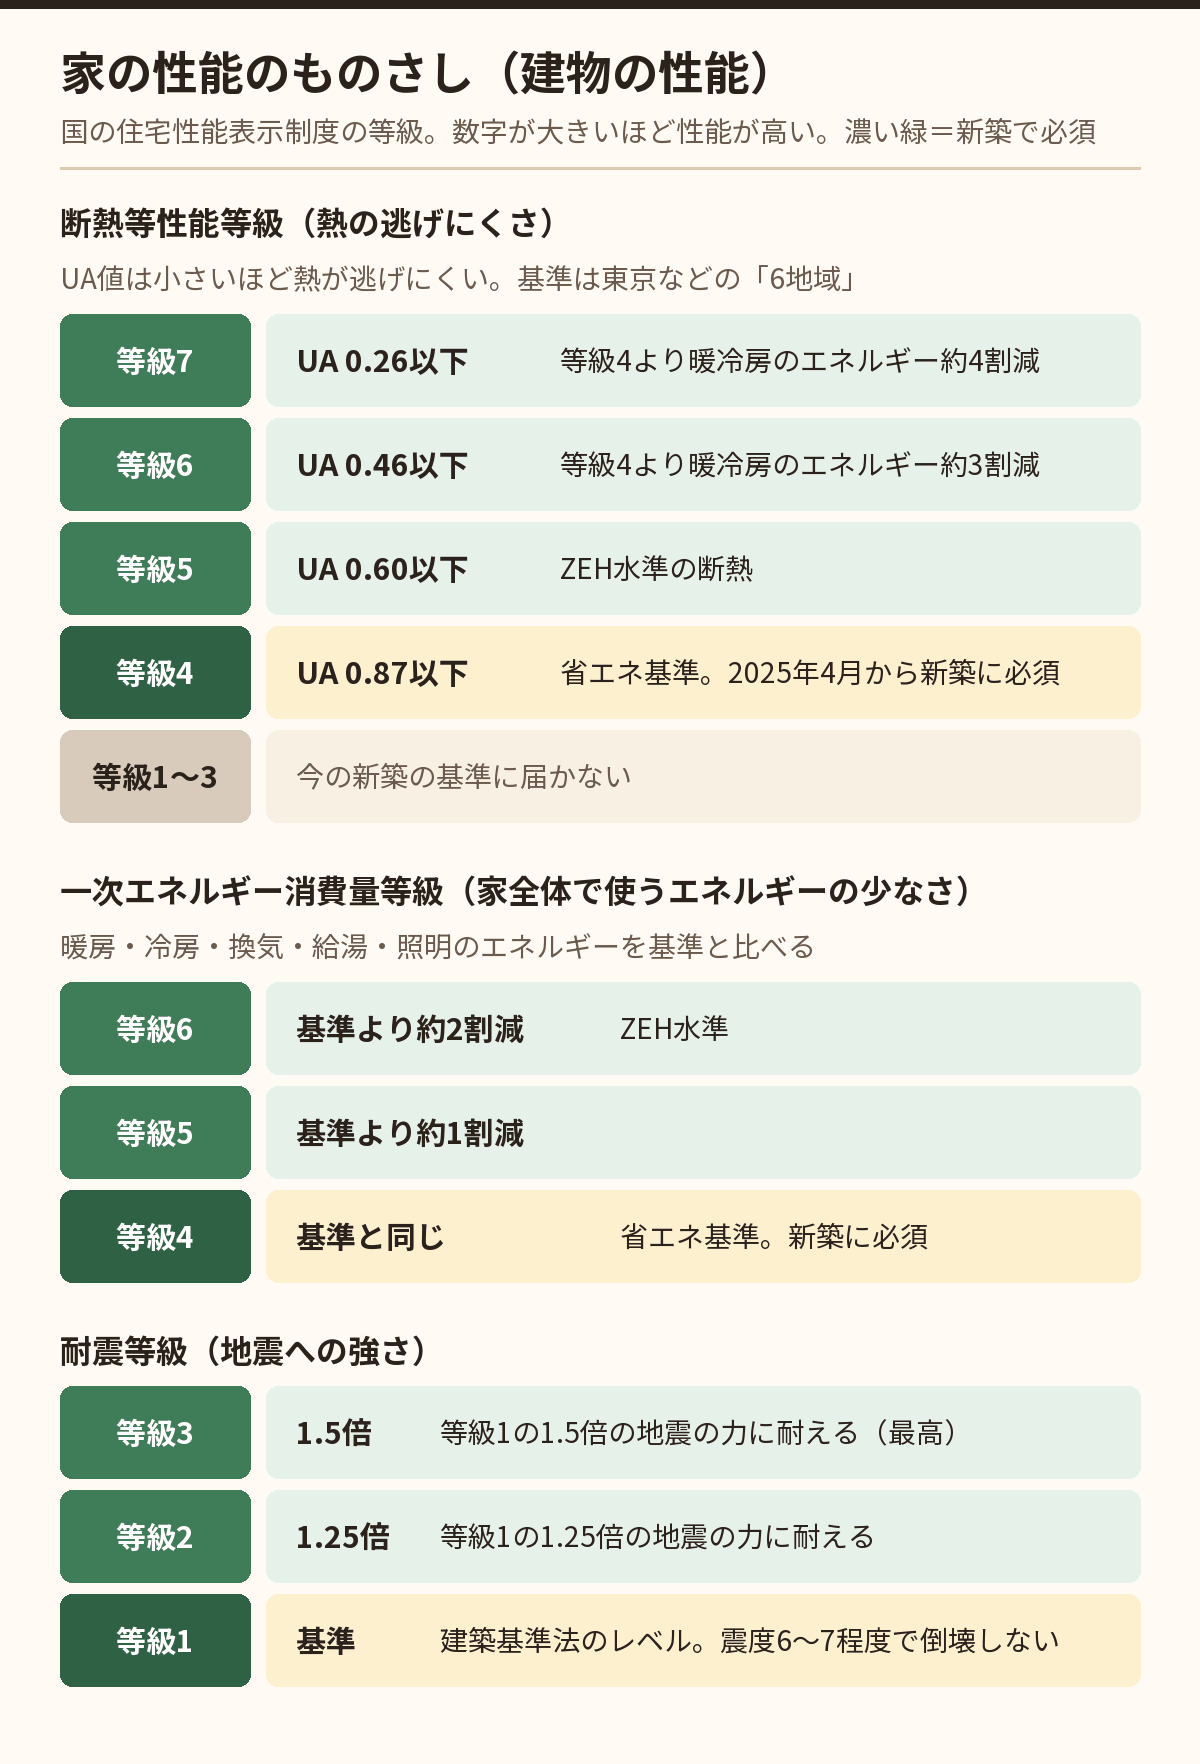
断熱の性能は、断熱等性能等級(だんねつとうせいのうとうきゅう)の1〜7で表し、数字が大きいほど断熱性能が高くなります。等級の基準には「UA値」(ユーエーち。家の外へ逃げる熱の量を表す数字。小さいほど熱が逃げにくい)が使われます。
UA値の基準は、地域によって違います。国は、全国を気候で1〜8の地域に分けていて、数字が小さいほど寒い地域です(例:1地域は北海道の夕張など、8地域は沖縄など)。東京などは「6地域」に入ります。自分の建てる場所が何地域かは、依頼先に聞くと分かります。6地域では、次のとおりです(国土交通省)。
- 等級4(UA値0.87以下):国の省エネ基準。2025年4月から新築に義務
- 等級5(UA値0.60以下):ZEH水準の断熱
- 等級6(UA値0.46以下):等級4の家と比べて、暖房と冷房に使うエネルギーをおおむね3割減らすことを目安にした水準
- 等級7(UA値0.26以下):等級4の家と比べて、おおむね4割減らすことを目安にした、いちばん高い水準
(等級4を基準にした削減の目安は、国土交通省の審議会資料による)
性能を上げると、光熱費が下がりやすく、住宅ローン控除の上限も大きくなる場合があります。一方で建築費は上がるので、費用とのバランスで考えます(高気密高断熱の家とは|意味・基準・メリットとデメリット)。
一次エネルギー消費量等級とは
一次エネルギー消費量等級は、家で使う暖房・冷房・換気・給湯(お湯)・照明のエネルギーの量が、国の基準と比べてどれだけ少ないかを表す等級です(家電は含みません)。「一次エネルギー」とは、石油・ガス・石炭など、自然から取り出したままのエネルギーのことです。電気は発電所で燃料などから作られるので、電気もガスも「もとの燃料に直すとどれだけか」で数えると、同じものさしで比べられます。新築の戸建てでは、主に次の段階があります(国土交通省)。
- 等級4:国の省エネ基準と同じ
- 等級5:基準より約1割少ない
- 等級6:基準より約2割少ない(ZEH水準。太陽光発電で減らす分は入れない)
断熱等性能等級が「家から熱が逃げにくいか」を表すのに対し、一次エネルギー消費量等級は、設備も含めて「家全体でエネルギーをどれだけ使わないか」を表します。
耐震等級とは
耐震の性能は、耐震等級の1〜3で表します。
- 耐震等級1:建築基準法が求めるレベル。震度6〜7程度の大きな地震でも倒壊しない程度
- 耐震等級2:等級1の1.25倍の地震の力に耐えられるレベル
- 耐震等級3:等級1の1.5倍の地震の力に耐えられるレベル(最高等級)
等級1でも、大きな地震で「倒れない」ことを目指した基準です。等級2・3は、それよりさらに余裕を持たせたものです。等級を上げると、壁や柱を増やす必要があり、間取りの自由度や費用に影響することがあります。耐震は建物だけでなく地盤も大切で、家を建てる前の地盤調査の結果によっては、地盤を強くする工事が必要になります(木造の工法の種類と比較|軸組・枠組壁・木質パネル・丸太組の違い)。
ここまでで覚えておくこと
- 断熱は等級1〜7(2025年4月から新築は等級4以上)、耐震は等級1〜3
- UA値は小さいほど熱が逃げにくい。基準の数字は地域で違う
- 一次エネルギー消費量等級は、家全体でエネルギーをどれだけ使わないかの等級(6がZEH水準)
注文住宅のよくある失敗と対策
失敗1:本体価格だけで予算を考え、総額がふくらむ
原因:広告の坪単価や本体価格だけを見て、付帯工事費と諸費用を入れていなかった。
避け方:最初から「住める状態までの総額」で予算を立てる。見積もりの「別途」「一式」の中身を一つずつ聞く。予算に1割ほどの予備を持たせておく。
失敗2:借りられる額いっぱいまで借りてしまう
原因:銀行の審査に通った額を、そのまま予算にしてしまった。維持費を考えていなかった。
避け方:「住まいに使える月額 − 維持費」から借入額を逆算する。金利が上がった場合の返済額も計算しておく(返済負担率と予算の目安|年収に対する返済額の割合・審査基準との違い)。
失敗3:土地を先に買って、希望の家が建たない・ローンが通らない
原因:依頼先にも銀行にも相談しないまま、土地の売買契約をした。
避け方:土地の売買契約の前に、事前審査を受け、依頼先の候補からおおよその見積もりをもらって総額を確かめ、ローン特約を確かめる。
失敗4:引渡し前の支払いを考えていなかった
原因:土地代や中間金を、住宅ローンで払えると思い込んでいた。
避け方:契約前に、依頼先に支払いの回数と割合を聞き、金融機関に、つなぎ融資・分割融資が使えるか、費用はいくらかを確認する。
失敗5:住宅ローン控除の区分を確認していなかった
原因:家の省エネ性能の区分や証明書のことを知らず、思っていた控除額にならなかった。
避け方:契約前に「どの区分の家になるか」「証明書を出してもらえるか」を依頼先に確認する。納めている税金の額も、源泉徴収票で確かめておく。
失敗6:間取りを「今の暮らし」だけで決めた
原因:子どもの成長、在宅勤務、親の介護、老後など、暮らしの変化を考えなかった。
避け方:10年後・20年後の家族の姿を書き出し、部屋の使い方を変えられるようにしておく。
よくある後悔のパターンは 家づくりで多い後悔|よくある後悔のパターンと、事前にできる対策 にもまとめています。
ここまでで覚えておくこと
- 失敗の多くは「総額」「返せる額」「土地の契約の順番」「支払いの時期」の見落とし
- 契約前に聞くべきことを、紙に書いて持っていく
家づくりを始める前のチェックリスト
土地探しや会社への相談に行く前に、家族で確認しておきたいことです。図は印刷して使えるように、チェック欄を空けてあります。
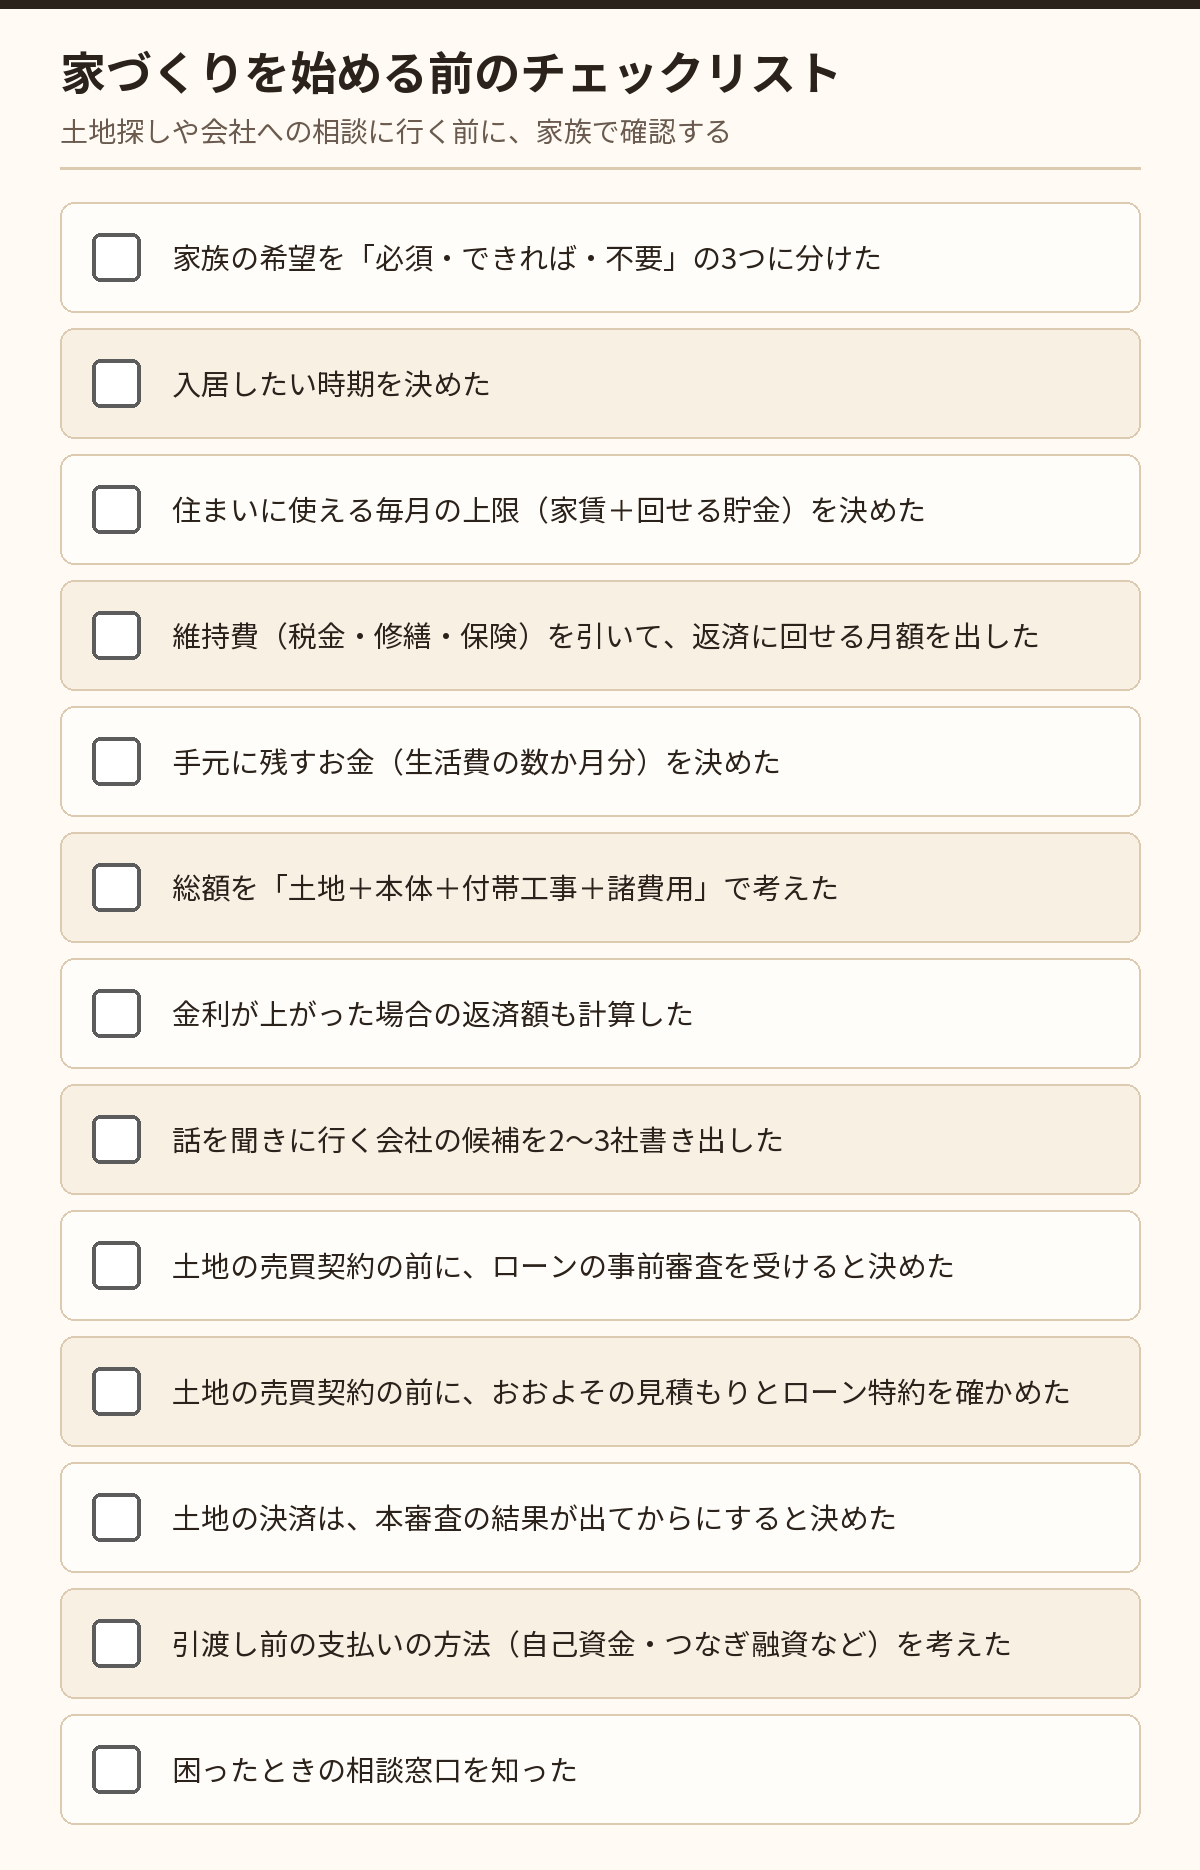
- 家族の希望を「必須・できれば・不要」の3つに分けた
- 入居したい時期を決めた
- 住まいに使える毎月の上限(家賃+回せる貯金)を決めた
- 維持費(税金・修繕・保険)を引いて、返済に回せる月額を出した
- 手元に残すお金(生活費の数か月分)を決めた
- 総額を「土地+本体+付帯工事+諸費用」で考えた
- 金利が上がった場合の返済額も計算した
- 話を聞きに行く会社の候補を2〜3社書き出した
- 土地の売買契約の前に、ローンの事前審査を受けると決めた
- 土地の売買契約の前に、おおよその見積もりで総額を確かめ、ローン特約を確かめると決めた
- 土地の決済は、本審査の結果が出てからにすると決めた
- 引渡し前の支払いの方法(自己資金・つなぎ融資など)を考えた
- 困ったときの相談窓口を知った
困ったときの公的な相談窓口
- 住まいるダイヤル(公益財団法人 住宅リフォーム・紛争処理支援センター)
国土交通大臣が指定した住まいの相談窓口。新築住宅の不具合や、工事・契約のトラブルについて電話で相談できる。電話番号と受付時間は公式サイトで確認する - 消費者ホットライン「188」(消費者庁)
近くの消費生活センターなどにつながる。契約のトラブルや強引な勧誘などを相談できる - 税務署(国税庁)
住宅ローン控除や贈与税など、国の税金について。確定申告の方法も - 都道府県の税事務所
不動産取得税について - 市区町村の役所
固定資産税・都市計画税、自治体の補助金、用途地域・道路など建築のルール(建築指導課などの窓口)、ハザードマップ - 法務局
登記の手続きについて - 住宅金融支援機構
【フラット35】の仕組みや条件、ローンのシミュレーションについて
相談するときは、契約書・見積書・図面など、関係する書類を手元に用意しておくと話が早く進みます。
次に読む記事|カテゴリ別のおすすめ
まず読む3本
- 注文住宅の家づくりの流れ|情報収集から入居までの10ステップと期間の目安
入居までの流れを10段階に分けて、各段階でやることを確かめられます。 - 注文住宅の費用相場|本体価格・付帯工事・諸費用の見方と平均の読み方
費用相場の数字の読み方と、平均値だけで判断しないコツが分かります。 - 住宅ローンの基本|仕組み・種類・借入額の考え方と選び方
住宅ローンの仕組みと種類、借入額の考え方をまとめています。
そのほかのおすすめ記事(カテゴリ別)
家づくりの進め方・お金
- 家づくりのスケジュールと期間|土地ありの場合・土地探しからの場合・工事期間の目安
土地ありの場合と土地探しからの場合で、期間の考え方を比べられます。 - 返済負担率と予算の目安|年収に対する返済額の割合・審査基準との違い
年収に対する返済の割合と、審査基準との違いを整理しています。 - ライフプランと家づくり|収入・教育費・老後資金から無理のない予算を考える手順
収入・教育費・老後資金から、無理のない予算を考える手順です。 - 住宅ローン審査の基準|銀行が見る項目と通る人の特徴
住宅ローンの審査で銀行が見る項目が分かります。 - 収入合算の住宅ローン審査|連帯債務・連帯保証・ペアローンの違い
夫婦で借りるときの、収入合算・ペアローンの違いが分かります。
税金・制度
- 住宅ローン控除の条件|床面積・所得・居住・借入の要件を整理
住宅ローン控除を受けるための条件を一覧で確かめられます。 - 住宅ローン控除の控除額の計算|年末残高×0.7%と住宅の区分ごとの上限
控除額の計算のしかたと、住宅の区分ごとの上限が分かります。 - 住宅ローン控除と住民税|所得税で引ききれない分の考え方
所得税で引ききれない分が、住民税からどう引かれるかが分かります。
土地選び・法規
- ハザードマップの見方|洪水・土砂災害・津波・液状化の確認方法と土地選びでの使い方
洪水・土砂災害・津波などの危険を、地図で確かめる方法が分かります。 - 土地と道路の関係|公道・私道・2項道路の違いと、建築・生活への影響
公道・私道など、土地と道路の関係が家づくりに与える影響が分かります。 - 土地の現地調査チェックリスト|時間帯・天気を変えて確認する30項目
現地で確かめる30項目を、時間帯や天気を変えて見るコツと一緒にまとめています。 - 用途地域とは|13種類の特徴と家づくりへの影響
13種類の用途地域の特徴と、家づくりへの影響が分かります。 - 接道義務とは|建築基準法の道路・間口2mの条件と再建築不可
道路に2m接する決まりと、再建築できない土地の注意点が分かります。
依頼先・性能・間取り
- ハウスメーカーと工務店の選び方|比べる7つの観点
ハウスメーカーと工務店を比べる7つの観点をまとめています。 - 高気密高断熱の家とは|意味・基準・メリットとデメリット
高気密高断熱の家の意味と、メリット・デメリットが分かります。 - 木造の工法の種類と比較|軸組・枠組壁・木質パネル・丸太組の違い
木造の工法(在来工法・ツーバイフォーなど)の違いが分かります。 - 住みやすい間取りの条件|動線・収納・採光・音のバランス
住みやすい間取りの条件を、動線・収納・採光・音から整理しています。
よくある質問(FAQ)
Q. 注文住宅は、何から始めればいいですか?
A. まず家族の希望を書き出して優先順位をつけ、次に予算(毎月無理なく払える額)を決めます。そのあと、土地探しと依頼先選びを同時に始めます。
Q. 土地探しと依頼先探しは、どちらが先ですか?
A. 同時に進めます。気になる土地が見つかったら、売買契約の前に、住宅ローンの事前審査を受けておき、依頼先の候補からおおよその見積もりをもらって建物を含めた総額を確かめます。
Q. 銀行(住宅ローン)には、いつ行けばいいですか?
A. 予算を考える段階で相談します。事前審査はこの段階で受けてもよく、土地の売買契約の前には必ず受けておきます。本審査と土地の決済の順番は、「期間」の章の表のとおりです。
Q. 注文住宅は、全部でいくらかかりますか?
A. 国の調査では、土地を買って注文住宅を建てた世帯の総額は平均7,646万円、中央値5,100万円でした。地域や土地の有無で大きく変わるので、自分の条件で「土地+本体工事費+付帯工事費+諸費用」を積み上げて考えます。
Q. 年収の何倍まで借りても大丈夫ですか?
A. 「何倍」よりも、毎月の返済額で考えるのがおすすめです。住まいに使える月額から維持費(計算例では計画値で月3.5万円)を引いて、返済に回せる月額を出し、そこから借入額を逆算します。最後に、使える自己資金を足して総額の上限を出します。
Q. 本審査に落ちたら、土地の契約や手付金はどうなりますか?
A. ローン特約の期限までに本審査が通らなかった場合、特約に従って契約を白紙に戻せるのが一般的で、その場合、払った手付金は返されるのが一般的です。ただし、対象のローン・金額・期限などの条件は契約ごとに違います。土地の決済は、本審査の結果が出てからにします。
Q. 自己資金(頭金)が少なくても、家を建てられますか?
A. 建てられる場合があります。土地代や工事の途中の支払いは、つなぎ融資や分割融資でまかなえることがあります。ただし利息や手数料がかかり、扱いは金融機関ごとに違います。手元のお金は生活費の数か月分を残しておきましょう。
Q. 変動金利と固定金利は、どちらを選べばいいですか?
A. 一つの正解はありません。変動金利は金利が上がると返済額が増えることがあり、固定金利は返済額が読みやすいのが特徴です。金利が上がっても払えるかを計算して決めます。
Q. 住宅ローン控除で、いくら戻りますか?
A. 計算上は最大で年末のローン残高の0.7%で、家の区分と世帯で上限が決まります。実際に戻るのは、その年の所得税と、住民税から減らせる分(最大9万7,500円)の範囲までです。源泉徴収票の「源泉徴収税額」で、自分の所得税を確かめましょう。
Q. 家が完成するまで、どのくらいかかりますか?
A. 土地の有無や依頼先で大きく変わります。民間の調査では、探し始めてから完成まで「1年程度」「1年半程度」と答えた人が多くいました。入居したい時期を依頼先に伝え、「事前審査・見積もり → 土地の売買契約 → 本審査 → 決済 → 工事の契約 → 着工 → 完成 → 引渡し」の順の予定表を出してもらいましょう。
Q. 契約した後に、間取りを変えられますか?
A. 変えられる場合もありますが、追加の費用や工期の延長が発生することがあります。契約前にできるだけプランを固めておきます。
Q. 完成した家に欠陥が見つかったら、どうなりますか?
A. 新築住宅は、構造の大事な部分と雨水が入るのを防ぐ部分について、引渡しから10年間、建てた会社が直す責任があります。困ったときは住まいるダイヤルなどの窓口に相談できます。
Q. 補助金は、自分で申請するのですか?
A. 国の「みらいエコ住宅2026事業」では、登録した住宅会社が建て主の代わりに申請し、受け取った補助金を建て主に渡します。期限や予算があるので、早めに依頼先に確認しましょう。
出典
- 国土交通省「令和7年度住宅市場動向調査の結果をとりまとめ」
https://www.mlit.go.jp/report/press/house02_hh_000248.html - 国土交通省「令和7年度 住宅市場動向調査 報告書」
https://www.mlit.go.jp/report/press/content/002012180.pdf - 住宅金融支援機構「2025年度フラット35利用者調査」
https://www.jhf.go.jp/files/topics/4941_ext_99_1.pdf - 住宅金融支援機構【フラット35】ご利用条件
https://www.flat35.com/loan/flat35/conditions.html - 住宅金融支援機構【フラット35】融資手続・必要書類(住宅を建設する場合)
https://www.flat35.com/loan/lineup/flat35/flow_kensetsu.html - 住宅金融支援機構【フラット35】パッケージ(資金の先行・分割交付)
https://www.flat35.com/loan/lineup/package/index.html - e-Gov法令検索 建築基準法(第6条)
https://laws.e-gov.go.jp/law/325AC0000000201 - e-Gov法令検索 都市計画法(第7条)
https://laws.e-gov.go.jp/law/343AC0000000100 - e-Gov法令検索 宅地建物取引業法(第35条・第37条・第39条)
https://laws.e-gov.go.jp/law/327AC1000000176 - 国税庁 質疑応答事例「共有の家屋を連帯債務により取得した場合の借入金の額の計算」
https://www.nta.go.jp/law/shitsugi/shotoku/06/36.htm - 国土交通省 社会資本整備審議会 資料2-1「住宅性能表示制度の見直しについて」(断熱等級6・7の水準)
https://www.mlit.go.jp/policy/shingikai/content/001460573.pdf - 国税庁 No.1211-1 住宅の新築等をし、令和4年以後に居住の用に供した場合(住宅借入金等特別控除)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-1.htm - 総務省「所得税から住宅ローン控除額を引ききれなかった方(個人住民税の住宅ローン控除)」
https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/090929.html - 東京都主税局「不動産取得税の軽減制度について(住宅及び住宅用土地)」
https://www.tax.metro.tokyo.lg.jp/documents/d/tax/13_keigen - 国税庁 No.7191 登録免許税の税額表
https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7191.htm - 国税庁 No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置
https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7108.htm - 国税庁 No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税
https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4508.htm - 総務省「地方税制度|不動産取得税」
https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/150790_17.html - 総務省「地方税制度|固定資産税」
https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/150790_15.html - 総務省「地方税制度|都市計画税」
https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/150790_16.html - 国土交通省「住宅:不動産取得税に係る特例措置」
https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk2_000020.html - 国土交通省「長期優良住宅のページ」
https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk4_000006.html - 国土交通省「住宅性能表示制度における省エネ性能に係る上位等級の創設」
https://www.mlit.go.jp/common/001585664.pdf - 国土交通省「2025年4月からルールを改正します!全ての新築で省エネ基準適合を義務化!」
https://www.mlit.go.jp/report/press/content/001841001.pdf - 一般社団法人 住宅性能評価・表示協会「住宅性能評価書の見方(2025年4月1日施行版)」
https://www.bcj.or.jp/upload/inspection/evaluation/mikata_20250401.pdf - みらいエコ住宅2026事業【公式】対象要件の詳細(注文住宅の新築)
https://mirai-eco2026.mlit.go.jp/new-house/ - 国土交通省 住宅瑕疵担保履行法 Q&A
https://www.mlit.go.jp/jutakukentiku/jutaku-kentiku.files/kashitanpocorner/rikouhou/qanda2.html - 住まいるダイヤル(公益財団法人住宅リフォーム・紛争処理支援センター)
https://www.chord.or.jp/ - 消費者庁「消費者ホットライン188」
https://www.caa.go.jp/policies/policy/local_cooperation/local_consumer_administration/hotline/ - 民間調査:アットホーム株式会社「注文住宅購入者の実態調査」(2024年)
https://www.athome.co.jp/corporate/news/data/questionnaire/custom-built-survey-202409/
このページの制度や数値は、次の一次情報(公的機関・公式サイト)で確認しました(2026年10月時点)。期間の目安のみ、民間企業の調査を参考にしています。税制・補助金・金利は変わることがあるため、最新は各公式サイトで確認してください。
このページは、注文住宅について一般的な情報を提供するものであり、個別の資金計画・税務・契約・法律についての助言ではありません。計算例は説明のための仮定に基づくもので、実際の金額や条件は、住宅会社・金融機関・税務署・自治体などの窓口で確認したうえで判断してください。特定の会社や商品をすすめるものではありません。